

 |
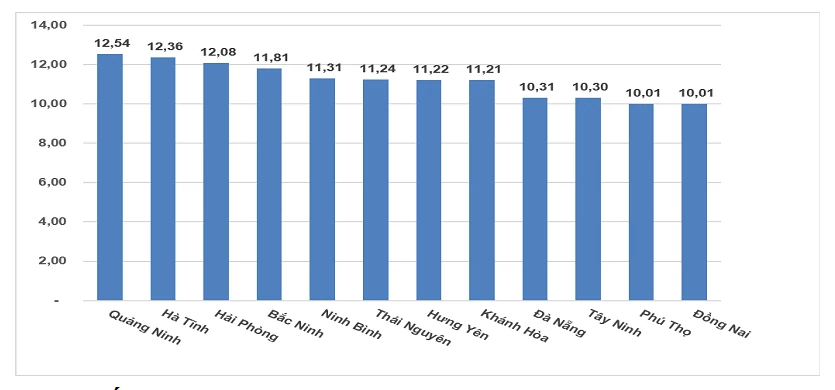
| Tốc độ tăng GRDP 9 tháng năm 2026 của các địa phương đạt mức tăng trưởng hai con số (%). |
Ngày 20/10/2026, Bộ Tài chính ban hành Thông tư số 157/2026/TT-BTC quy định chế độ báo cáo thống kê phục vụ biên soạn chỉ tiêu thống kê quốc gia, tổng sản phẩm trong nước (GDP) và tổng sản phẩm trên địa bàn tỉnh, thành phố trực thuộc Trung ương (GRDP). Thông tư quy định cụ thể phạm vi, đối tượng, nội dung, phương thức báo cáo và trách nhiệm của các cơ quan, đơn vị liên quan trong tổ chức thực hiện.
Đối tượng áp dụng gồm các cơ quan, đơn vị thuộc Bộ Tài chính có trách nhiệm thực hiện chế độ báo cáo thống kê; UBND các tỉnh, thành phố và các cơ quan, tổ chức, cá nhân khác có liên quan.
Theo quy định, hệ thống báo cáo thống kê được phân công cho bốn đơn vị thực hiện. Cụ thể, Vụ Ngân sách nhà nước thực hiện 3 biểu báo cáo; Cục Hải quan thực hiện 5 biểu; Cục Kế hoạch - Tài chính thực hiện 3 biểu và Bảo hiểm xã hội Việt Nam thực hiện 5 biểu. Cục Thống kê là đơn vị tiếp nhận báo cáo.
Kỳ báo cáo được tính theo lịch dương, bao gồm kỳ tháng, quý, 6 tháng, 9 tháng, năm, đột xuất hoặc các kỳ khác được quy định cụ thể trong từng biểu mẫu. Trường hợp ngày cuối cùng của thời hạn nhận báo cáo trùng ngày nghỉ cuối tuần, các đơn vị thực hiện theo thời hạn quy định. Nếu trùng ngày nghỉ lễ, thời hạn nhận báo cáo được chuyển sang ngày làm việc đầu tiên sau kỳ nghỉ lễ.
Về phương thức thực hiện, báo cáo thống kê và báo cáo giải trình số liệu tăng, giảm đột xuất (nếu có) được gửi bằng văn bản điện tử hoặc văn bản giấy theo thời hạn quy định tại từng biểu mẫu. Báo cáo phải có chữ ký của người có thẩm quyền, ghi rõ họ tên, chức vụ, ngày ký và đóng dấu hoặc ký số theo quy định pháp luật. Đồng thời, các cơ quan, đơn vị thực hiện kết nối, chia sẻ dữ liệu thống kê từ cơ sở dữ liệu chuyên ngành và cơ sở dữ liệu quốc gia theo quy định.
Danh mục biểu mẫu báo cáo thống kê được quy định tại Phụ lục I; hệ thống biểu mẫu và nội dung giải thích biểu mẫu được quy định tại Phụ lục II ban hành kèm theo Thông tư.
Thông tư xác định rõ trách nhiệm của từng cơ quan trong tổ chức thực hiện. Theo đó, Cục Thống kê chủ trì, phối hợp với các cơ quan, đơn vị liên quan triển khai Thông tư; đẩy mạnh ứng dụng công nghệ thông tin, theo dõi, đôn đốc, kiểm tra và báo cáo Bộ trưởng Bộ Tài chính về tình hình thực hiện.
Vụ Ngân sách nhà nước, Cục Hải quan, Cục Kế hoạch - Tài chính và Bảo hiểm xã hội Việt Nam có trách nhiệm tổ chức thu thập, tổng hợp, báo cáo thông tin thống kê theo nhiệm vụ được phân công; phối hợp với Cục Thống kê, cung cấp thông tin, số liệu và giải trình khi có yêu cầu. Các đơn vị phải chấp hành đầy đủ chế độ báo cáo, bảo đảm gửi đúng thời hạn và chịu trách nhiệm về tính đầy đủ, kịp thời, chính xác của số liệu.
Đối với UBND các tỉnh, thành phố, Thông tư yêu cầu chỉ đạo các cơ quan, đơn vị liên quan tại địa phương thống nhất sử dụng số liệu thu thuế xuất khẩu, thuế nhập khẩu phân theo tỉnh, thành phố theo quy định.
Thông tư có hiệu lực thi hành từ ngày 5/12/2026.
