

 |
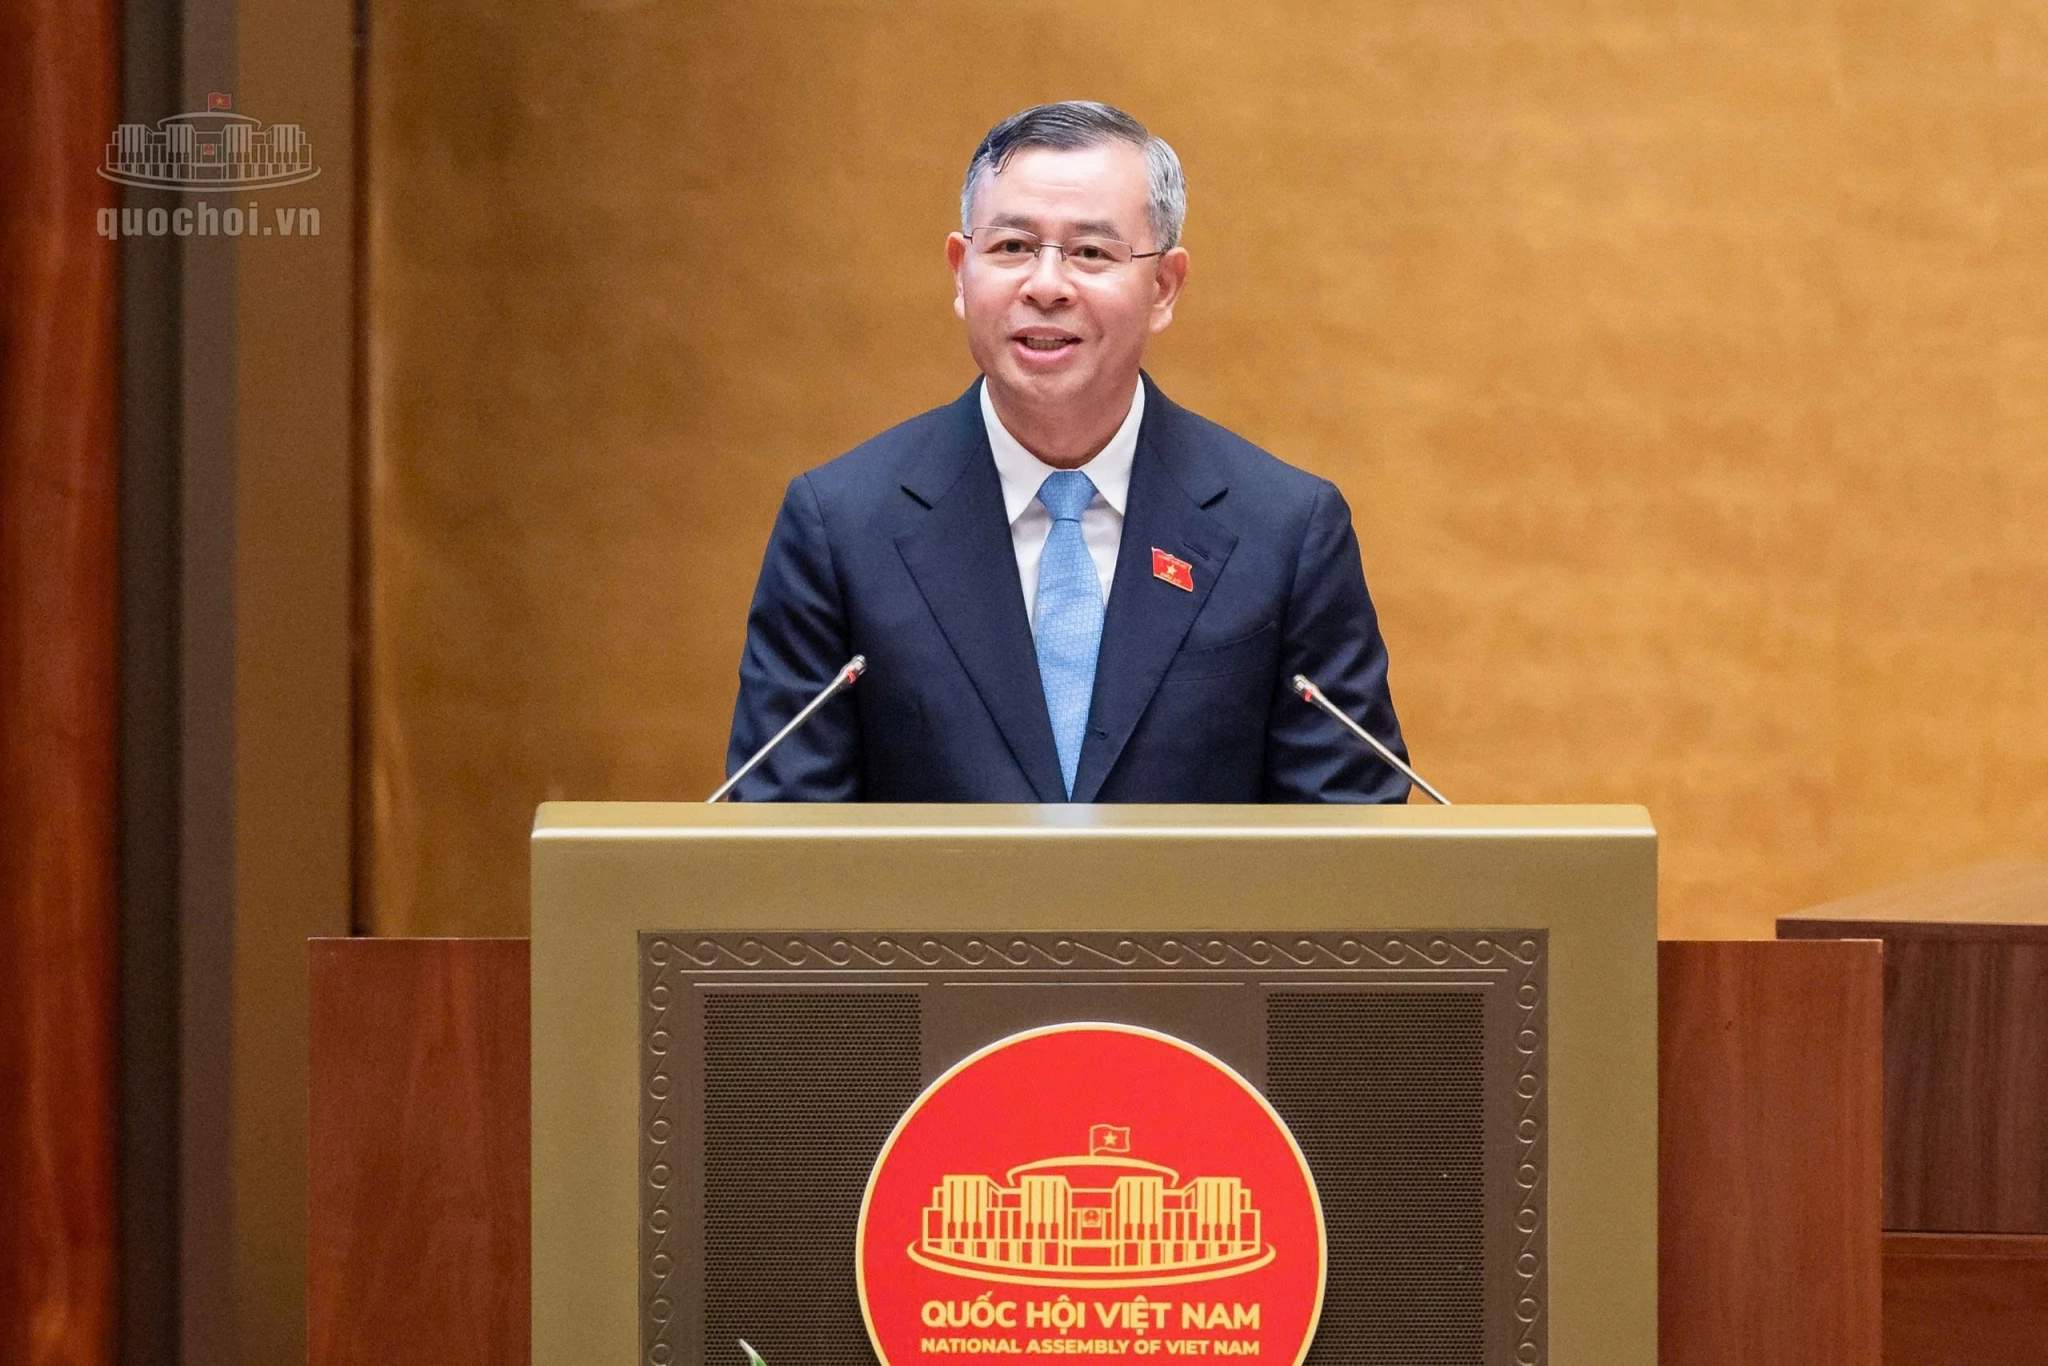
| Bộ trưởng Bộ Tài chính Ngô Văn Tuấn trình bày tóm tắt dự án Luật sửa đổi, bổ sung một số điều của Luật Kế toán, Luật Kiểm toán độc lập tài Kỳ họp thứ hai, Quốc hội khoá XVI chiều ngày 17/10/2026. Ảnh: VPQH |
Mở rộng quyền cung cấp dịch vụ kế toán, phân tầng năng lực chuyên môn
Theo Bộ trưởng Bộ Tài chính Ngô Văn Tuấn, việc xây dựng dự án Luật sửa đổi, bổ sung một số điều của Luật Kế toán, Luật Kiểm toán độc lập nhằm thực hiện chủ trương của Đảng, Quốc hội, Chính phủ về hoàn thiện pháp luật, tháo gỡ khó khăn, vướng mắc, cắt giảm điều kiện kinh doanh, đơn giản hóa thủ tục hành chính, tạo thuận lợi cho hoạt động sản xuất, kinh doanh.
Chính phủ đã ban hành các Nghị quyết số 66.7/NQ-CP về cắt giảm, đơn giản hóa thủ tục hành chính dựa trên dữ liệu; Nghị quyết số 66.17/NQ-CP về đưa kinh doanh dịch vụ kế toán ra khỏi danh mục ngành, nghề đầu tư kinh doanh có điều kiện; Nghị quyết số 66.18/NQ-CP về cắt giảm toàn bộ điều kiện kinh doanh và thủ tục hành chính trong lĩnh vực dịch vụ kế toán. Các nghị quyết này có hiệu lực đến ngày 28/2/2027.
Để bảo đảm tính ổn định, lâu dài, đồng bộ và thống nhất của hệ thống pháp luật, Bộ Tài chính đã tham mưu Chính phủ trình Quốc hội xem xét ban hành Luật sửa đổi, bổ sung một số điều của Luật Kế toán, Luật Kiểm toán độc lập trên cơ sở các nghị quyết nêu trên.
Bộ trưởng cho biết, dự thảo luật tập trung vào việc cắt giảm điều kiện kinh doanh, đơn giản hóa thủ tục hành chính đối với dịch vụ kế toán và dịch vụ kiểm toán. Các nội dung khác sẽ tiếp tục được rà soát, nghiên cứu để trình Quốc hội sửa đổi tổng thể trong chương trình lập pháp thời gian tới, chưa thuộc phạm vi sửa đổi lần này.
Đối với lĩnh vực dịch vụ kế toán, dự thảo được xây dựng theo hướng cắt giảm 100% điều kiện kinh doanh và thủ tục hành chính nhằm giảm chi phí tuân thủ, mở rộng đối tượng cung cấp dịch vụ, đáp ứng nhu cầu của nền kinh tế và thúc đẩy thị trường phát triển, đồng thời vẫn bảo đảm chất lượng dịch vụ, không đẩy rủi ro sang khách hàng.
Một nội dung đáng chú ý là cho phép cá nhân kinh doanh dịch vụ kế toán dưới danh nghĩa cá nhân hoặc thông qua các tổ chức cung ứng dịch vụ kế toán, thay vì bắt buộc phải hành nghề tại một tổ chức kinh doanh dịch vụ kế toán như quy định hiện hành.
Theo phương án đề xuất, cá nhân đáp ứng các tiêu chuẩn theo dự thảo luật có thể kinh doanh dịch vụ kế toán mà không phải đăng ký và không phải nộp phí để được Bộ Tài chính chấp thuận trước khi cung cấp dịch vụ.
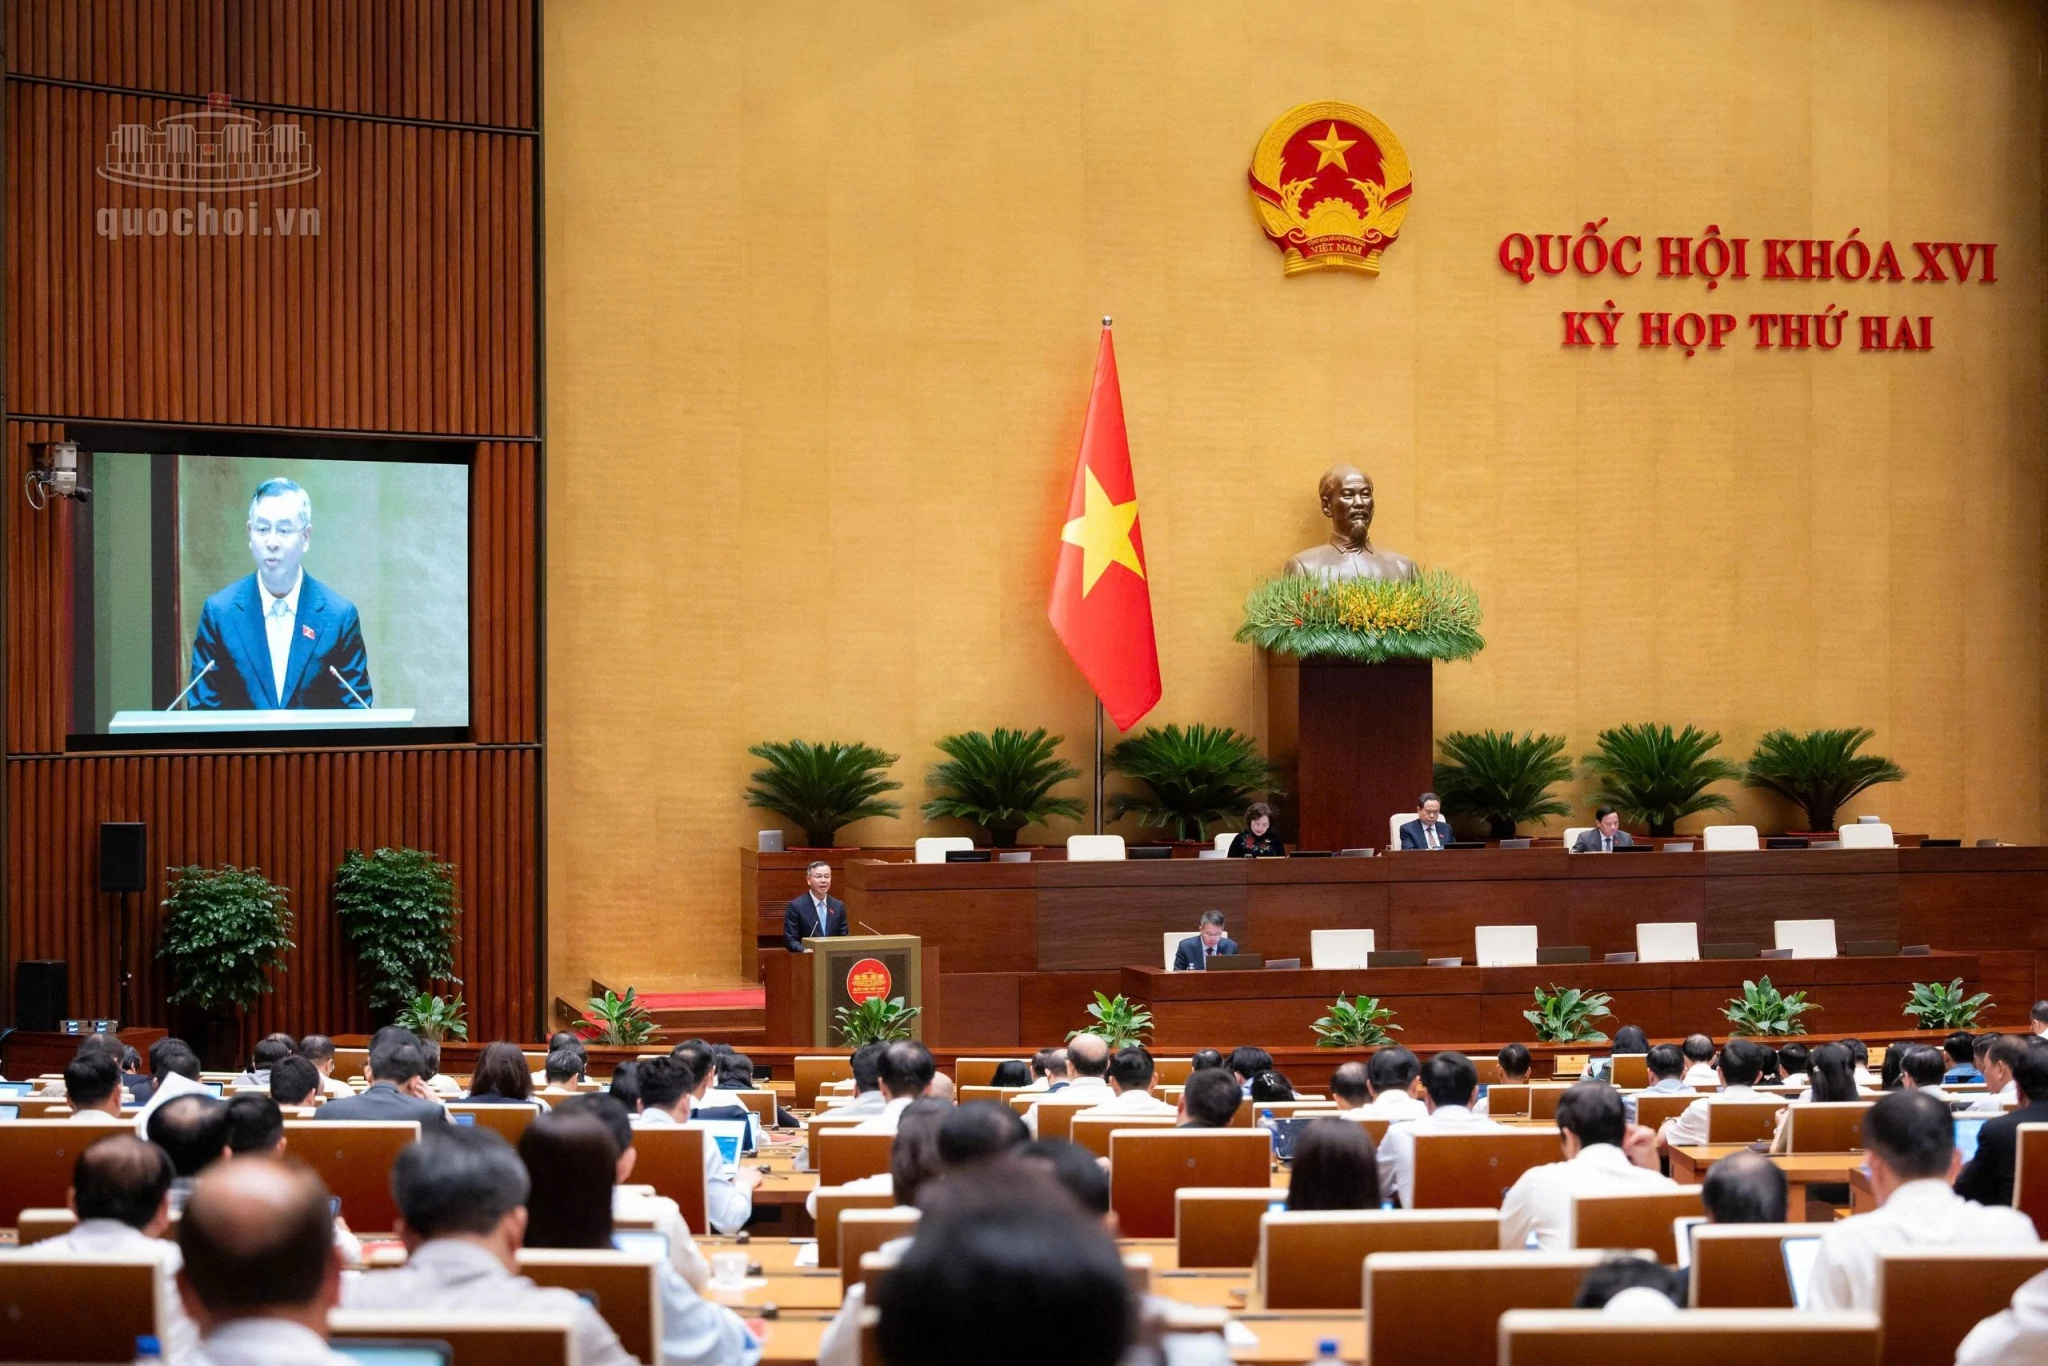 |
| Quang cảnh phiên họp. Ảnh: VPQH |
Dự thảo cũng bổ sung chứng chỉ năng lực kinh doanh dịch vụ kế toán với bản chất là giấy chứng nhận năng lực chuyên môn. Đây là tiêu chuẩn đối với cá nhân kinh doanh dịch vụ kế toán có tên trên báo cáo tài chính của khách hàng hoặc cung cấp dịch vụ làm kế toán trưởng.
Trong khi đó, cá nhân cung cấp dịch vụ ghi sổ kế toán nhưng không ký trên báo cáo tài chính của khách hàng không phải đáp ứng tiêu chuẩn này. Cách tiếp cận trên nhằm phân tầng năng lực và trách nhiệm theo từng loại hình dịch vụ, thay vì áp dụng một yêu cầu chung cho các hoạt động có mức độ rủi ro khác nhau.
Cùng với việc giảm các điều kiện đầu vào, dự thảo tăng cường các giải pháp hậu kiểm và quản trị rủi ro để vừa bảo đảm chất lượng dịch vụ, vừa tạo thuận lợi cho người dân, doanh nghiệp tiếp cận thị trường.
Theo đó, Bộ Tài chính phối hợp với hiệp hội nghề nghiệp trong quy định về thi, cấp, thu hồi, quản lý chứng chỉ năng lực kinh doanh dịch vụ kế toán và cập nhật kiến thức cho cá nhân kinh doanh dịch vụ. Bộ Tài chính đồng thời có trách nhiệm quy định các nội dung trọng yếu của hợp đồng dịch vụ kế toán; quản lý, kiểm tra, giám sát, công khai thông tin về hoạt động kinh doanh dịch vụ kế toán và đình chỉ hoạt động kinh doanh dịch vụ theo quy định.
Tăng hậu kiểm, bảo đảm trách nhiệm của đơn vị cung cấp dịch vụ
Thẩm tra dự án Luật, Chủ nhiệm Ủy ban Kinh tế và Tài chính Phan Văn Mãi cho biết, đối với sửa đổi, bổ sung Luật Kế toán, cơ quan thẩm tra cơ bản nhất trí với phương án bãi bỏ điều kiện kinh doanh và thủ tục hành chính trong lĩnh vực dịch vụ kế toán.
Theo Ủy ban Kinh tế và Tài chính, phương án này phù hợp với thông lệ tại đa số quốc gia, góp phần mở rộng nguồn cung dịch vụ, giảm chi phí tuân thủ cho doanh nghiệp nhỏ và vừa, hộ kinh doanh và cá nhân kinh doanh. Cơ quan thẩm tra đề nghị tiếp tục hoàn thiện cơ chế hậu kiểm, bảo đảm xác định rõ trách nhiệm, tiêu chuẩn và năng lực của các chủ thể cung cấp dịch vụ, kể cả trường hợp cung cấp dịch vụ qua biên giới.
Về chủ thể cung cấp dịch vụ kế toán, dự thảo đã phân biệt cá nhân cung cấp dịch vụ độc lập, hộ kinh doanh và tổ chức cung cấp dịch vụ. Ủy ban đề nghị thống nhất các khái niệm, đồng thời duy trì yêu cầu về người chịu trách nhiệm chuyên môn đối với doanh nghiệp dịch vụ kế toán, nhất là trong trường hợp thay đổi cơ cấu sở hữu.
Đối với chứng chỉ năng lực kinh doanh dịch vụ kế toán, cơ quan thẩm tra cơ bản thống nhất với việc duy trì chứng chỉ như một hình thức xác nhận năng lực chuyên môn, không bắt buộc đối với mọi cá nhân mà theo phương án dự thảo là do cá nhân tự nguyện tham gia thi để được cấp chứng chỉ.
Theo Ủy ban Kinh tế và Tài chính, khi điều kiện kinh doanh được bãi bỏ, việc duy trì thước đo năng lực chuyên môn có ý nghĩa trong việc hạn chế rủi ro đối với khách hàng, doanh nghiệp và người sử dụng báo cáo tài chính. Uỷ ban đề nghị phân định rõ chứng nhận năng lực chuyên môn với điều kiện kinh doanh, bảo đảm thể chế hóa đúng chủ trương cắt giảm điều kiện kinh doanh.
Đối với hoạt động kinh doanh dịch vụ kế toán qua biên giới vào Việt Nam, Ủy ban Kinh tế và Tài chính tán thành việc bổ sung quy định, đồng thời đề nghị xác định các nguyên tắc về tuân thủ pháp luật Việt Nam, nghĩa vụ thuế, đầu mối chịu trách nhiệm tại Việt Nam, bảo mật, lưu trữ và chuyển giao dữ liệu.
Đối với sửa đổi, bổ sung Luật Kiểm toán độc lập, dự thảo được xây dựng theo hướng cắt giảm điều kiện kinh doanh, đơn giản hóa thủ tục hành chính và rút ngắn thời gian giải quyết thủ tục cấp, cấp lại, điều chỉnh Giấy chứng nhận đủ điều kiện kinh doanh dịch vụ kiểm toán.
Ủy ban Kinh tế và Tài chính đề nghị chỉ bãi bỏ những thành phần hồ sơ mà cơ quan nhà nước đã có dữ liệu và có thể tự khai thác từ cơ sở dữ liệu, đồng thời bảo đảm doanh nghiệp được thành lập và hoạt động hợp pháp.
