

 |
| Chứng khoán Việt Nam nổi bật trước hết ở triển vọng tăng trưởng lợi nhuận. |
Đặt Việt Nam cạnh Thái Lan, Indonesia, Philippines và Malaysia, dữ liệu của VinaCapital cho thấy một tương quan đáng chú ý về tăng trưởng lợi nhuận, hiệu quả sinh lời và mặt bằng định giá. Những chỉ tiêu này mang đến thêm góc nhìn về vị thế tương đối của Việt Nam trong khu vực.
Tăng trưởng lợi nhuận nổi bật
Trong nhóm năm thị trường được VinaCapital so sánh, Việt Nam nổi bật trước hết ở triển vọng tăng trưởng lợi nhuận. Theo dự báo đồng thuận của Bloomberg được VinaCapital sử dụng, lợi nhuận trên mỗi cổ phiếu (EPS) của Việt Nam được dự phóng tăng 42,3% trong năm 2026 và 13,4% trong năm 2027, đều cao nhất nhóm.
|
| Nguồn: VinaCapital. |
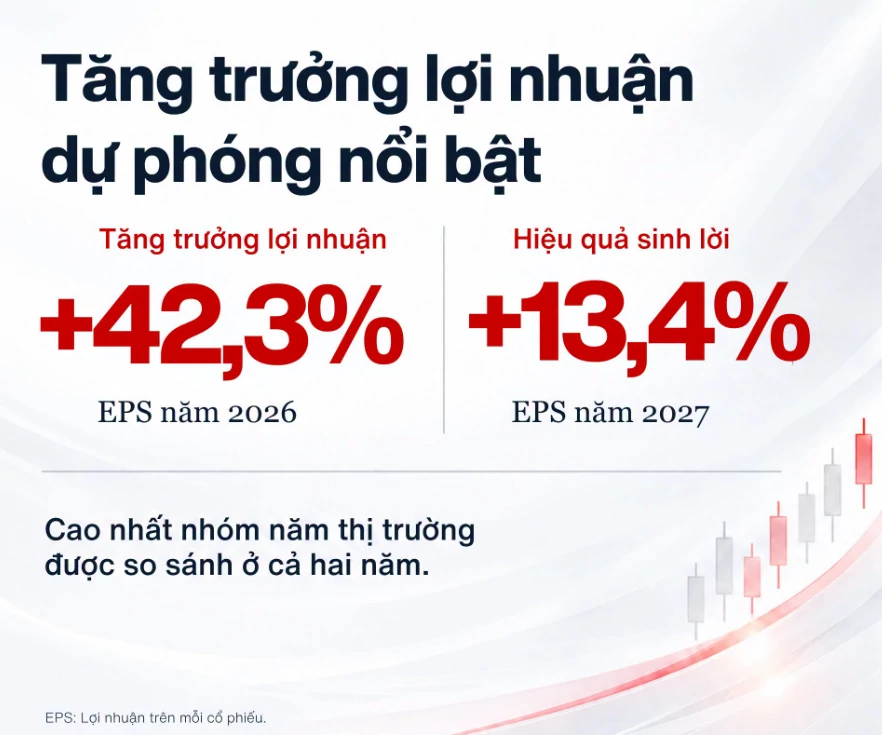
Mức tăng trưởng EPS dự phóng cho thấy triển vọng lợi nhuận của doanh nghiệp Việt Nam được đặt ở mức cao so với các thị trường cùng nhóm. Đáng chú ý, dù tốc độ tăng được dự phóng giảm từ 42,3% trong năm 2026 xuống 13,4% trong năm 2027, mức tăng của năm sau vẫn ở hai chữ số.
Triển vọng lợi nhuận cũng cần được nhìn cùng mặt bằng định giá. Hệ số giá trên lợi nhuận (P/E) dự phóng năm 2026 của Việt Nam ở mức 12,7 lần, thấp hơn Thái Lan 14,3 lần và Malaysia 14,9 lần, nhưng cao hơn Indonesia 10,9 lần và Philippines 9,4 lần.
Như vậy, Việt Nam không thuộc nhóm có P/E cao nhất trong năm thị trường được so sánh, trong khi tăng trưởng EPS dự phóng lại đứng đầu cả năm 2026 và 2027. Đây là điểm đáng chú ý khi nhìn vào định giá trong mối tương quan với triển vọng tăng trưởng lợi nhuận.
ROE cao nhất, P/B cũng cao nhất
Không chỉ nổi bật về tốc độ tăng trưởng EPS, Việt Nam còn có hiệu quả sinh lời dự phóng cao nhất nhóm. Theo VinaCapital, tỷ suất sinh lời trên vốn chủ sở hữu (ROE) dự phóng năm 2026 của Việt Nam đạt 15%, cao hơn Philippines 12,3%, Indonesia 11,3%, Thái Lan 10,8% và Malaysia 10,3%.
ROE là chỉ tiêu phản ánh khả năng tạo lợi nhuận trên vốn chủ sở hữu. Với mức 15%, Việt Nam đứng đầu nhóm về hiệu quả sinh lời dự phóng, qua đó bổ sung một góc nhìn khác bên cạnh tốc độ tăng trưởng lợi nhuận.
Tuy nhiên, khi hiệu quả sinh lời được nhìn cùng định giá theo giá trị sổ sách, bức tranh có thêm một chiều khác. P/B của Việt Nam ở mức 2,0 lần, cao nhất trong nhóm năm thị trường được VinaCapital so sánh.
Sự kết hợp giữa ROE dự phóng 15% và P/B 2,0 lần cho thấy hai chỉ tiêu này cần được nhìn trong cùng một tương quan khi đánh giá mặt bằng định giá. Việt Nam có hiệu quả sinh lời dự phóng cao nhất nhóm, đồng thời P/B cũng ở mức cao nhất.
Điều này cho thấy nếu chỉ nhìn riêng một chỉ tiêu, bức tranh định giá sẽ chưa đầy đủ. Tăng trưởng EPS phản ánh triển vọng lợi nhuận, ROE cho thấy hiệu quả sinh lời trên vốn chủ sở hữu, trong khi P/B cho biết mặt bằng định giá trên giá trị sổ sách. Khi đặt các chỉ tiêu này cạnh nhau, vị thế tương đối của Việt Nam trong nhóm so sánh được thể hiện rõ hơn.
Định giá cần đặt cạnh triển vọng tăng trưởng
P/E tiếp tục cho thấy một tương quan khác trong bức tranh định giá. Với mức 12,7 lần cho năm 2026, P/E của Việt Nam thấp hơn Thái Lan và Malaysia nhưng cao hơn Indonesia và Philippines.
Trong khi đó, Việt Nam lại có tốc độ tăng trưởng EPS dự phóng và ROE dự phóng cao nhất nhóm. Vì vậy, mức P/E 12,7 lần cần được nhìn cùng triển vọng tăng trưởng lợi nhuận và hiệu quả sinh lời, thay vì tách riêng hệ số này khỏi các chỉ tiêu nền tảng.
Nhìn tổng thể từ bộ dữ liệu của VinaCapital, Việt Nam có EPS được dự phóng tăng 42,3% trong năm 2026 và 13,4% trong năm 2027, đều cao nhất nhóm; ROE dự phóng năm 2026 đạt 15%, cũng cao nhất. Ở chiều định giá, P/E năm 2026 ở mức 12,7 lần, còn P/B ở mức 2,0 lần, cao nhất nhóm.
|
| Nguồn: VinaCapital. |
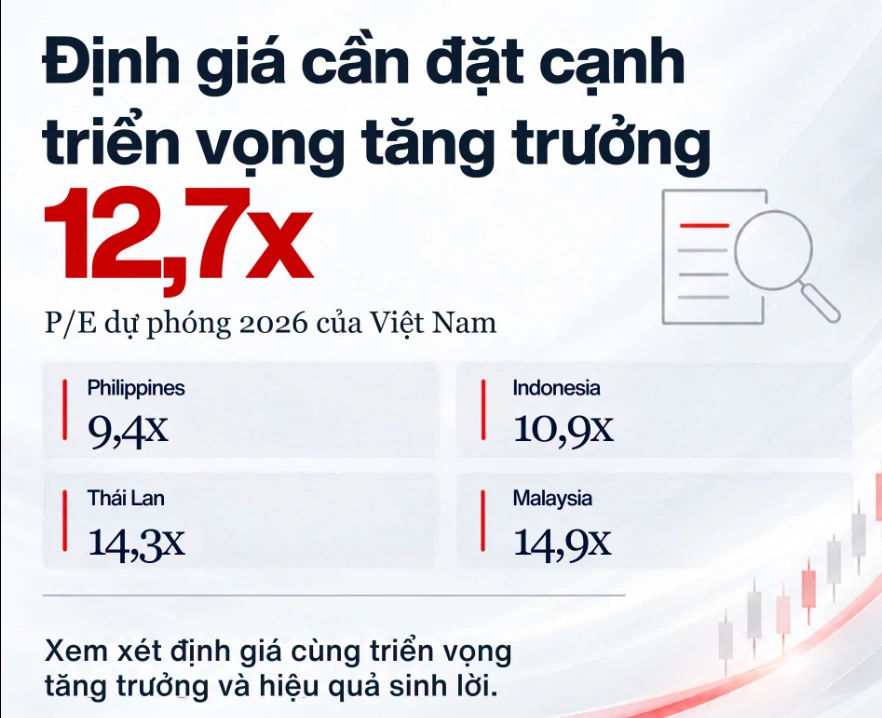
Bức tranh này cho thấy định giá cần được đặt cùng triển vọng tăng trưởng và khả năng sinh lời. Việt Nam không có hệ số thấp nhất trên mọi thước đo, nhưng nổi bật về tăng trưởng EPS và ROE dự phóng trong nhóm so sánh.
Những số liệu của VinaCapital mang đến thêm góc nhìn về vị thế tương đối của Việt Nam trong khu vực. Bên cạnh dấu mốc nâng hạng, triển vọng lợi nhuận, hiệu quả sinh lời và định giá vẫn là những yếu tố quan trọng khi đánh giá cơ hội đầu tư dài hạn.
Nguồn: FTSE, IMF, VinaCapital – dữ liệu tại ngày 31/8/2026. Dự phóng EPS theo đồng thuận Bloomberg. Các chỉ tiêu dự phóng có thể thay đổi và không bảo đảm kết quả thực tế. Nội dung mang tính tham khảo, không phải khuyến nghị đầu tư.
