

Trong báo cáo cập nhật triển vọng kinh tế khu vực ASEAN+3 (AREO) tháng 10/2026 vừa công bố, Văn phòng Nghiên cứu Kinh tế Vĩ mô ASEAN+3 (AMRO) giữ nguyên dự báo tăng trưởng ASEAN+3 năm 2026 ở mức 4,1% và nâng dự báo năm 2027 thêm 0,1 điểm phần trăm, lên 4,1%. Lạm phát khu vực được dự báo ở mức 1,6% năm 2026 và 1,7% năm 2027. Theo AMRO, mức điều chỉnh tăng đối với năm 2027 phản ánh xuất khẩu và đầu tư liên quan đến AI mạnh hơn dự kiến.
Đối với Việt Nam AMRO nâng dự báo tăng trưởng GDP Việt Nam năm 2026 lên 8%, từ mức 7,5% đưa ra trong báo cáo tháng 7. Dự báo tăng trưởng năm 2027 cũng được nâng từ 7,3% lên 7,6%.
Báo cáo cho biết, các nền kinh tế ASEAN+3 vẫn duy trì tăng trưởng khá trong nửa đầu năm 2026, bất chấp cú sốc năng lượng từ xung đột tại Trung Đông. Xuất khẩu và đầu tư liên quan đến AI tiếp tục là những động lực quan trọng, trong khi tiêu dùng nhìn chung vẫn duy trì khả năng chống chịu.
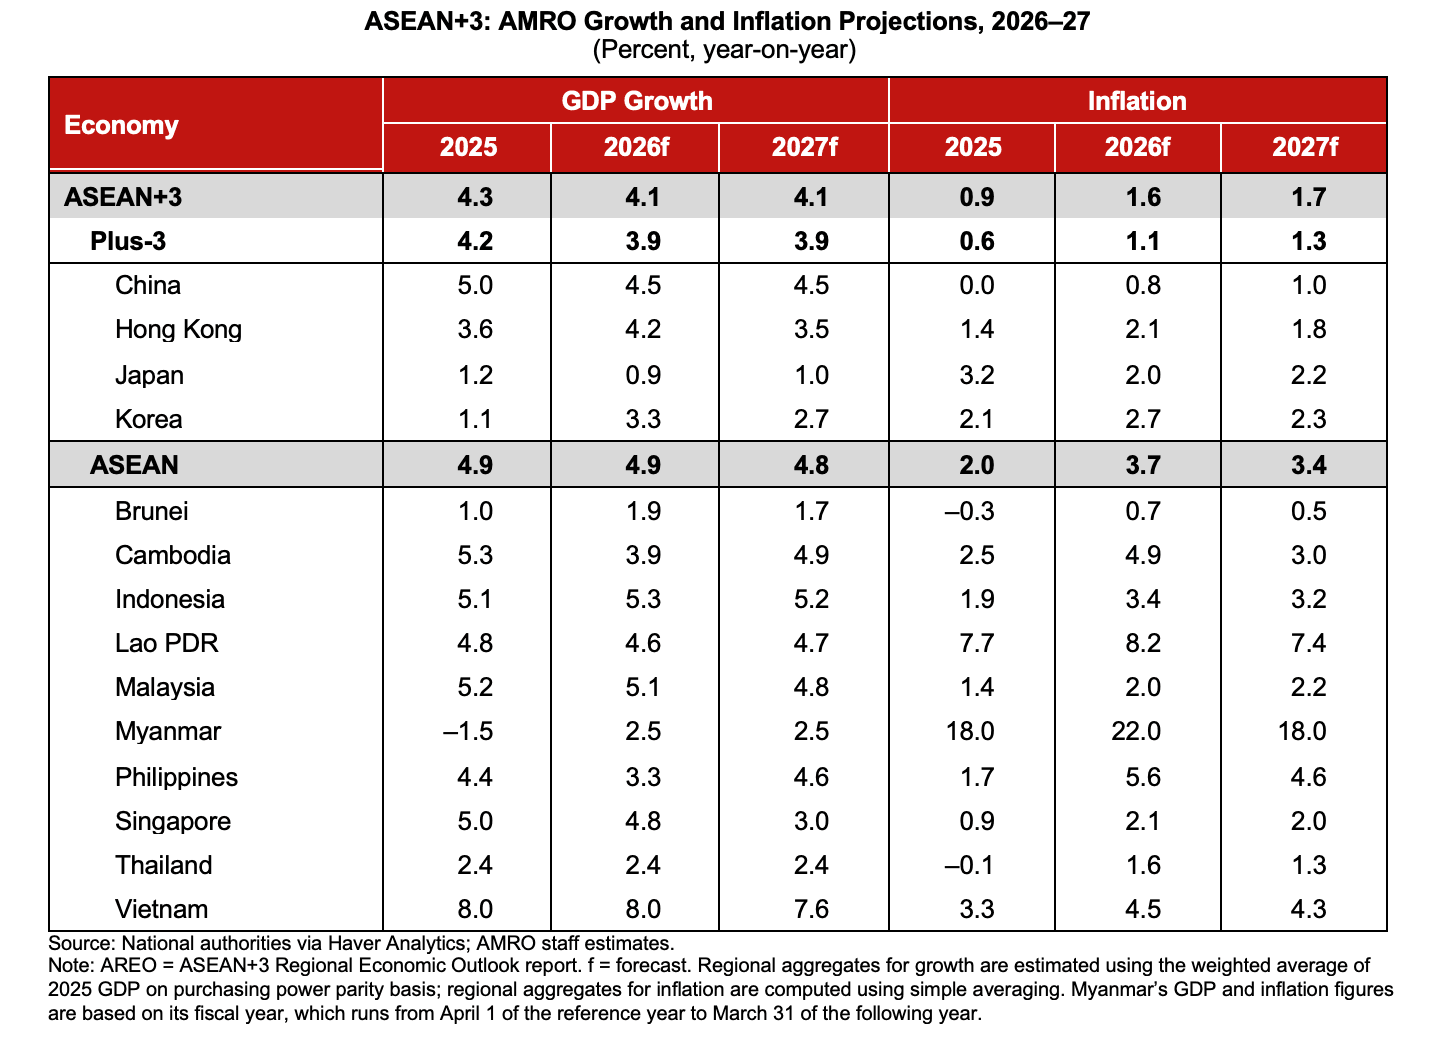
AMRO giữ nguyên dự báo tăng trưởng ASEAN+3 năm 2026 ở mức 4,1% và nâng dự báo năm 2027 thêm 0,1 điểm phần trăm, lên 4,1%. Nguồn: AMRO
Theo AMRO, chu kỳ đầu tư AI đang hỗ trợ ngày càng nhiều hoạt động trong khu vực. Nhu cầu đối với thiết bị lưu trữ, mạng lưới và các sản phẩm điện tử khác đang tận dụng năng lực sản xuất vốn có của ASEAN, trong khi việc phát triển các trung tâm dữ liệu tạo thêm một kênh đầu tư thông qua xây dựng và nhu cầu đối với thiết bị liên quan.
“Chu kỳ đầu tư AI đang hỗ trợ ngày càng nhiều hoạt động trong khu vực, mặc dù cầu nội địa vẫn không đồng đều”, TS. Dong He, Chuyên gia Kinh tế trưởng AMRO nhận định và cho biết, những gián đoạn đối với nguồn cung năng lượng và đầu vào công nghiệp đã ít nghiêm trọng hơn nhiều so với lo ngại ban đầu, qua đó hạn chế tác động tiêu cực tới sản xuất. Tuy nhiên, chi phí năng lượng và logistics cao hơn tiếp tục gây sức ép lên sức mua của hộ gia đình và chi phí kinh doanh.
Xu hướng này cũng thể hiện rõ trong thương mại của khu vực. Theo AMRO, giá trị xuất khẩu hàng hóa của ASEAN+3 tăng 23,4% trong nửa đầu năm 2026, trong đó các hàng hóa hỗ trợ AI chiếm hơn 2/3 mức tăng. Xuất khẩu tăng đặc biệt mạnh tại Hàn Quốc, Malaysia và Singapore, trong khi Trung Quốc và Việt Nam cũng ghi nhận mức tăng đáng kể. Nhập khẩu đồng thời tăng 26,7%.
Tuy nhiên, AMRO lưu ý sự tập trung ngày càng lớn của tăng trưởng xuất khẩu vào nhóm hàng hóa liên quan AI khiến động lực thương mại nhạy cảm hơn với diễn biến của chu kỳ đầu tư AI toàn cầu.
Báo cáo cho biết, ASEAN+3 hiện chiếm gần một nửa xuất khẩu toàn cầu các hàng hóa hỗ trợ AI trong năm 2025, trong đó riêng ASEAN chiếm khoảng 15%. Chuỗi cung ứng này bao gồm nhiều phân khúc, từ đầu vào và thiết bị sản xuất chip, các sản phẩm máy tính và lưu trữ cốt lõi đến thiết bị mạng, cơ sở hạ tầng điện và các sản phẩm phục vụ triển khai trung tâm dữ liệu.
Đối với Việt Nam, AMRO ghi nhận hoạt động R&D trong lĩnh vực bán dẫn phục vụ hạ tầng dữ liệu đang mở rộng. Theo tổ chức này, sự mở rộng các năng lực chuyên biệt có thể giúp các nền kinh tế trong khu vực tham gia sâu hơn vào chuỗi cung ứng AI, dù mức độ tạo giá trị gia tăng trong nước và chiều sâu công nghệ vẫn không đồng đều.
Những diễn biến trên góp phần lý giải triển vọng tăng trưởng tích cực hơn của khu vực và việc AMRO nâng dự báo đối với một số nền kinh tế, trong đó có Việt Nam.
Dù vậy, triển vọng này đi kèm những rủi ro đáng kể. AMRO đánh giá tăng trưởng khu vực đặc biệt nhạy cảm với nhu cầu liên quan AI, có thể theo cả hướng tích cực và tiêu cực đối với xuất khẩu và đầu tư. Trong một kịch bản bất lợi, nếu tăng trưởng đầu tư công nghệ của Mỹ giảm về tốc độ của năm 2024 thay vì đi theo quỹ đạo mạnh hơn trong kịch bản cơ sở, tăng trưởng ASEAN+3 năm 2027 có thể chỉ đạt 2,6%, thấp hơn 1,5 điểm phần trăm so với kịch bản cơ sở.
Biến động năng lượng gây sức ép lên lạm phát
AMRO dự báo lạm phát của ASEAN+3 sẽ ở mức 1,6% năm 2026 và 1,7% năm 2027. Theo tổ chức này, dự báo năm 2027 được điều chỉnh tăng 0,1 điểm phần trăm do chi phí năng lượng và vận tải cao hơn, cùng với áp lực giá lương thực có thể phát sinh từ El Niño. Với Việt Nam, lạm phát được dự báo ở mức 4,5% trong năm 2026, cao hơn mức 4,3% trong dự báo tháng 7, năm 2027 được dự báo ở mức 4,3%.
Cú sốc năng lượng từ Trung Đông là một trong những yếu tố đáng chú ý. AMRO cho biết, giá dầu thô đã giảm khỏi các mức đỉnh trước đó, giúp giảm bớt một phần áp lực. Tuy nhiên, giá khí tự nhiên và nhiên liệu máy bay vẫn ở mức cao, tiếp tục gây sức ép lên chi phí phân bón, vận tải và logistics.
Tại thời điểm AMRO đánh giá, giá khí tự nhiên cao hơn khoảng 80% so với trước xung đột, trong khi giá gạo cao hơn khoảng 15%. Theo AMRO, chi phí đầu vào và vận tải cao có thể tiếp tục tác động tới giá thực phẩm và sức mua của hộ gia đình ngay cả khi giá dầu thô giảm.
Dù vậy, áp lực giá chưa trở thành một hiện tượng lan rộng trên toàn khu vực. AMRO cho biết, lạm phát chung và lạm phát lõi vẫn tương đối được kiểm soát, cho thấy áp lực chi phí chưa trở thành áp lực tăng giá mang tính phổ biến.
Một rủi ro khác được AMRO đặc biệt lưu ý là El Niño. Theo báo cáo, El Niño đã hình thành rõ và có khả năng trở nên rất mạnh vào cuối năm 2026, với các tác động kinh tế có thể kéo dài sang năm 2027.
Các kênh truyền dẫn bao gồm sản lượng nông nghiệp và thu nhập khu vực nông thôn, giá lương thực và thương mại, cũng như nguồn nước, phát điện, cháy rừng và khói mù. Mức độ ảnh hưởng sẽ phụ thuộc không chỉ vào cường độ của hiện tượng thời tiết, mà còn vào mức độ phơi nhiễm, những điểm yếu cấu trúc và các bộ đệm hiện có của từng nền kinh tế.
Đối với Việt Nam, AMRO cho biết, nông nghiệp chiếm 11,6% GDP và 25% việc làm, trong khi thực phẩm chiếm 33,9% rổ CPI. Điều này khiến Việt Nam chịu tác động từ El Niño trên cả phương diện sản xuất và giá cả.
AMRO nhấn mạnh mức độ phơi nhiễm về sản xuất và giá lương thực không nhất thiết đồng nhất giữa các nền kinh tế. Ngay cả những quốc gia có mức độ thiệt hại trực tiếp đối với sản xuất nông nghiệp thấp vẫn có thể chịu sức ép giá nếu nguồn cung quốc tế bị ảnh hưởng.
Trong kịch bản El Niño kéo dài hơn dự kiến, kết hợp với các biện pháp hạn chế xuất khẩu lương thực, tăng trưởng ASEAN+3 năm 2027 có thể thấp hơn 0,1 điểm phần trăm so với kịch bản cơ sở, trong khi lạm phát cao hơn 0,2 điểm phần trăm. Riêng ASEAN, tăng trưởng có thể thấp hơn 0,2 điểm phần trăm và lạm phát cao hơn 0,5 điểm phần trăm.
AMRO cho rằng, trong kịch bản này, mối quan ngại chính của khu vực là lạm phát lương thực cao hơn. Tác động lên tăng trưởng chung có thể tương đối hạn chế, nhưng con số tổng thể này có thể che giấu những ảnh hưởng đáng kể hơn tới thu nhập khu vực nông thôn và chi phí thực phẩm của các hộ gia đình dễ bị tổn thương.
Bên cạnh đó, AMRO đưa ra một kịch bản bất lợi khác liên quan đến năng lượng. Nếu eo biển Hormuz tiếp tục bị gián đoạn đến hết năm 2027, gây gián đoạn nguồn cung năng lượng và đầu vào công nghiệp, giá dầu Brent được giả định bình quân ở mức 90–100 USD/thùng, so với 85 USD/thùng trong kịch bản cơ sở. Khi đó, tăng trưởng ASEAN+3 năm 2027 có thể thấp hơn 0,6 điểm phần trăm và lạm phát cao hơn 0,3 điểm phần trăm so với kịch bản cơ sở.
Khả năng chống chịu của hệ thống tài chính khu vực trong bối cảnh rủi ro toàn cầu gia tăng
Theo AMRO, môi trường kinh tế vĩ mô – tài chính toàn cầu hiện chịu tác động đồng thời từ sự lạc quan xoay quanh AI và căng thẳng địa chính trị liên quan xung đột Trung Đông. Những gián đoạn vận tải tại eo biển Hormuz đã đẩy giá năng lượng tăng và làm dấy lên trở lại lo ngại về lạm phát toàn cầu.
Dù đối mặt với những yếu tố bất lợi bên ngoài và lãi suất USD tăng, các nền kinh tế ASEAN+3 vẫn cho thấy khả năng chống chịu. AMRO đánh giá các điều chỉnh trên thị trường nhìn chung diễn ra có trật tự, dù phản ứng khác nhau giữa các nền kinh tế tùy thuộc mức độ phơi nhiễm trước các cú sốc bên ngoài, nền tảng trong nước và phản ứng chính sách.
Đáng chú ý, AMRO nhận định các điều kiện tài chính của ASEAN+3 đã trở nên ít đồng bộ hơn với chu kỳ tài chính toàn cầu. Phần lớn các nền kinh tế trong khu vực vẫn duy trì vị thế đối ngoại lành mạnh và lượng dự trữ ngoại hối phù hợp. Hệ thống ngân hàng tiếp tục được đánh giá là có vốn tốt, thanh khoản và khả năng sinh lời. Tỷ lệ nợ doanh nghiệp và hộ gia đình trên GDP nhìn chung đã giảm, trong khi tỷ lệ nợ công trên GDP về cơ bản ổn định.
Tuy nhiên, AMRO cho rằng vẫn tồn tại những điểm dễ tổn thương trong khu vực cần tiếp tục được theo dõi.
Cụ thể, các rủi ro tài chính của khu vực đang trở nên phức tạp và liên kết với nhau hơn. Một đợt điều chỉnh mạnh giá tài sản liên quan AI có thể dẫn tới điều chỉnh rộng hơn trên thị trường, buộc các chủ thể giảm đòn bẩy và làm điều kiện tín dụng thắt chặt hơn.
Biến động mạnh của đồng USD cũng có thể nhanh chóng truyền dẫn tới các nền kinh tế ASEAN+3 thông qua tỷ giá, dòng vốn, giá tài sản và chi phí huy động vốn.
AMRO đồng thời lưu ý sự phát triển của các tổ chức tài chính phi ngân hàng (NBFIs) có thể giúp mở rộng và đa dạng hóa các nguồn vốn, nhưng đòn bẩy gia tăng, chênh lệch thanh khoản và mức độ liên kết với ngân hàng và thị trường tài chính có thể khuếch đại các cú sốc khi căng thẳng xảy ra. Tài chính số cũng tạo ra những thách thức mới, bao gồm rủi ro từ stablecoin định danh bằng ngoại tệ, tấn công mạng và gian lận kỹ thuật số.
Để giảm thiểu những rủi ro này, AMRO khuyến nghị khu vực duy trì các bộ đệm vĩ mô – tài chính vững chắc thông qua khuôn khổ chính sách đáng tin cậy, dự trữ ngoại hối đầy đủ và phát triển sâu hơn các thị trường nội tệ. Công tác giám sát cũng cần tiếp cận theo hướng toàn hệ thống, bao quát cả NBFIs và các mối liên kết giữa các khu vực, đồng thời tích hợp các rủi ro tài chính số và khả năng chống chịu trước tấn công mạng, gian lận.
“Hội nhập khu vực cũng là một yếu tố giúp tăng cường khả năng chống chịu của các nền kinh tế. Bằng cách tăng cường đối thoại và hợp tác chính sách, đồng thời làm sâu sắc hơn các liên kết tài chính, các nền kinh tế ASEAN+3 có thể chống chịu tốt hơn trước các cú sốc bên ngoài và chuẩn bị cho những rủi ro trong tương lai”, TS. Dong He nhấn mạnh.
Theo AMRO, hợp tác khu vực cần theo kịp những thay đổi của môi trường toàn cầu thông qua tăng cường chia sẻ thông tin, chuẩn bị cho các tình huống khủng hoảng và xây dựng các mạng lưới an toàn tài chính có khả năng vận hành thực tế. Việc thúc đẩy hội nhập tài chính khu vực, đặc biệt thông qua kết nối số được thiết kế phù hợp, có thể giúp huy động nguồn tiết kiệm trong khu vực, đa dạng hóa nguồn tài chính và tăng cường chia sẻ rủi ro xuyên biên giới.
Bà Runchana Pongsaparn, Trưởng nhóm Giám sát Tài chính của AMRO cho rằng, công nghệ không thể tự mình tạo ra hội nhập thị trường tài chính có ý nghĩa, nhưng các nền tảng tài chính số có thể hỗ trợ quá trình này thông qua việc tạo thuận lợi cho tiếp cận thị trường, tăng cường tuân thủ quy định và cải thiện hiệu quả.
TS. Dong He: Việt Nam cần cảnh giác với rủi ro tích tụ trong giai đoạn tăng trưởng cao
TS. Dong He, Chuyên gia Kinh tế trưởng, Văn phòng Nghiên cứu kinh tế vĩ mô ASEAN+3 (AMRO)
Trả lời câu hỏi của phóng viên Tạp chí Thị trường Tài chính Tiền tệ tại họp báo công bố báo cáo AREO ngày 5/10, TS. Dong He, Chuyên gia Kinh tế trưởng tại AMRO nhấn mạnh, Việt Nam đang là nền kinh tế tăng trưởng nhanh nhất khu vực trong 3 năm qua. Động lực tăng trưởng hiện nay đến từ xuất khẩu và đầu tư tăng mạnh, được hỗ trợ bởi nhu cầu đối với các sản phẩm phục vụ phát triển và ứng dụng AI. Với kết quả tăng trưởng GDP quý III/2026 ước tính đạt 9,95%, Việt Nam có khả năng đạt mức tăng trưởng cao hơn dự báo.
Tuy nhiên, cùng với triển vọng tăng trưởng tích cực, Việt Nam cũng đối mặt với một số rủi ro đối với lạm phát. Cú sốc năng lượng hồi đầu năm đã khiến lạm phát của quốc gia này ở mức cao trong khu vực. Bên cạnh đó, nếu hiện tượng El Niño kéo dài, tác động đến giá cả có thể tiếp diễn sang năm 2027. Với quy mô khu vực nông nghiệp còn lớn và thực phẩm chiếm tỷ trọng đáng kể trong rổ hàng hóa tiêu dùng, diễn biến này có thể ảnh hưởng cả phía sản xuất và sức mua của hộ gia đình.
TS. Dong He cho rằng, tăng trưởng cao là cơ hội để Việt Nam tận dụng chu kỳ đầu tư đang đi lên nhằm củng cố năng lực trong nước, cải thiện cơ sở hạ tầng và tăng cường hiệu ứng lan tỏa giữa khu vực FDI với doanh nghiệp trong nước.
Dù vậy, trong giai đoạn tăng trưởng mạnh, các rủi ro vĩ mô - tài chính cũng có thể tích tụ. Do đó, các cơ quan quản lý cần đặc biệt cảnh giác với sự gia tăng của các rủi ro trong hệ thống tài chính. Trong bối cảnh tăng trưởng tín dụng vẫn ở mức cao, TS. Dong He cho rằng, cần có cách tiếp cận thận trọng đối với chính sách tiền tệ để hạn chế rủi ro tích tụ trong giai đoạn bùng nổ.
Theo chuyên gia AMRO, các cơ quan quản lý cũng cần theo dõi sát diễn biến lạm phát, bởi rủi ro hiện đang nghiêng về phía tăng và cần sẵn sàng hành động khi cần thiết.
Đặc biệt, nếu đòn bẩy tài chính tích tụ ở mức cao, một cú sốc tiêu cực, chẳng hạn như chu kỳ đầu tư vào AI đảo chiều, có thể khiến các điểm dễ tổn thương trong nền kinh tế phát huy tác động mạnh hơn.
