

 |
| Thông tư số 151/2026/TT-BTC quy định cụ thể về xác định giá trị, đánh giá lại giá trị và thời gian sử dụng để tính hao mòn, trích khấu hao còn lại của tài sản kết cấu hạ tầng. |
Quy định cụ thể các loại tài sản kết cấu hạ tầng thuộc phạm vi quản lý
Theo Thông tư số 151/2026/TT-BTC, tài sản kết cấu hạ tầng thuộc phạm vi xác định nguyên giá, giá trị còn lại, tính hao mòn, trích khấu hao và thực hiện kê khai, báo cáo gồm nhiều nhóm tài sản do Nhà nước đầu tư, quản lý.
Trong đó có tài sản kết cấu hạ tầng cụm công nghiệp, khu công nghiệp, khu kinh tế, khu chế xuất, khu công nghệ cao, khu nông nghiệp ứng dụng công nghệ cao; hạ tầng thương mại, hạ tầng thông tin và truyền thông, hạ tầng công nghiệp công nghệ số, bao gồm cả khu công nghệ số tập trung.
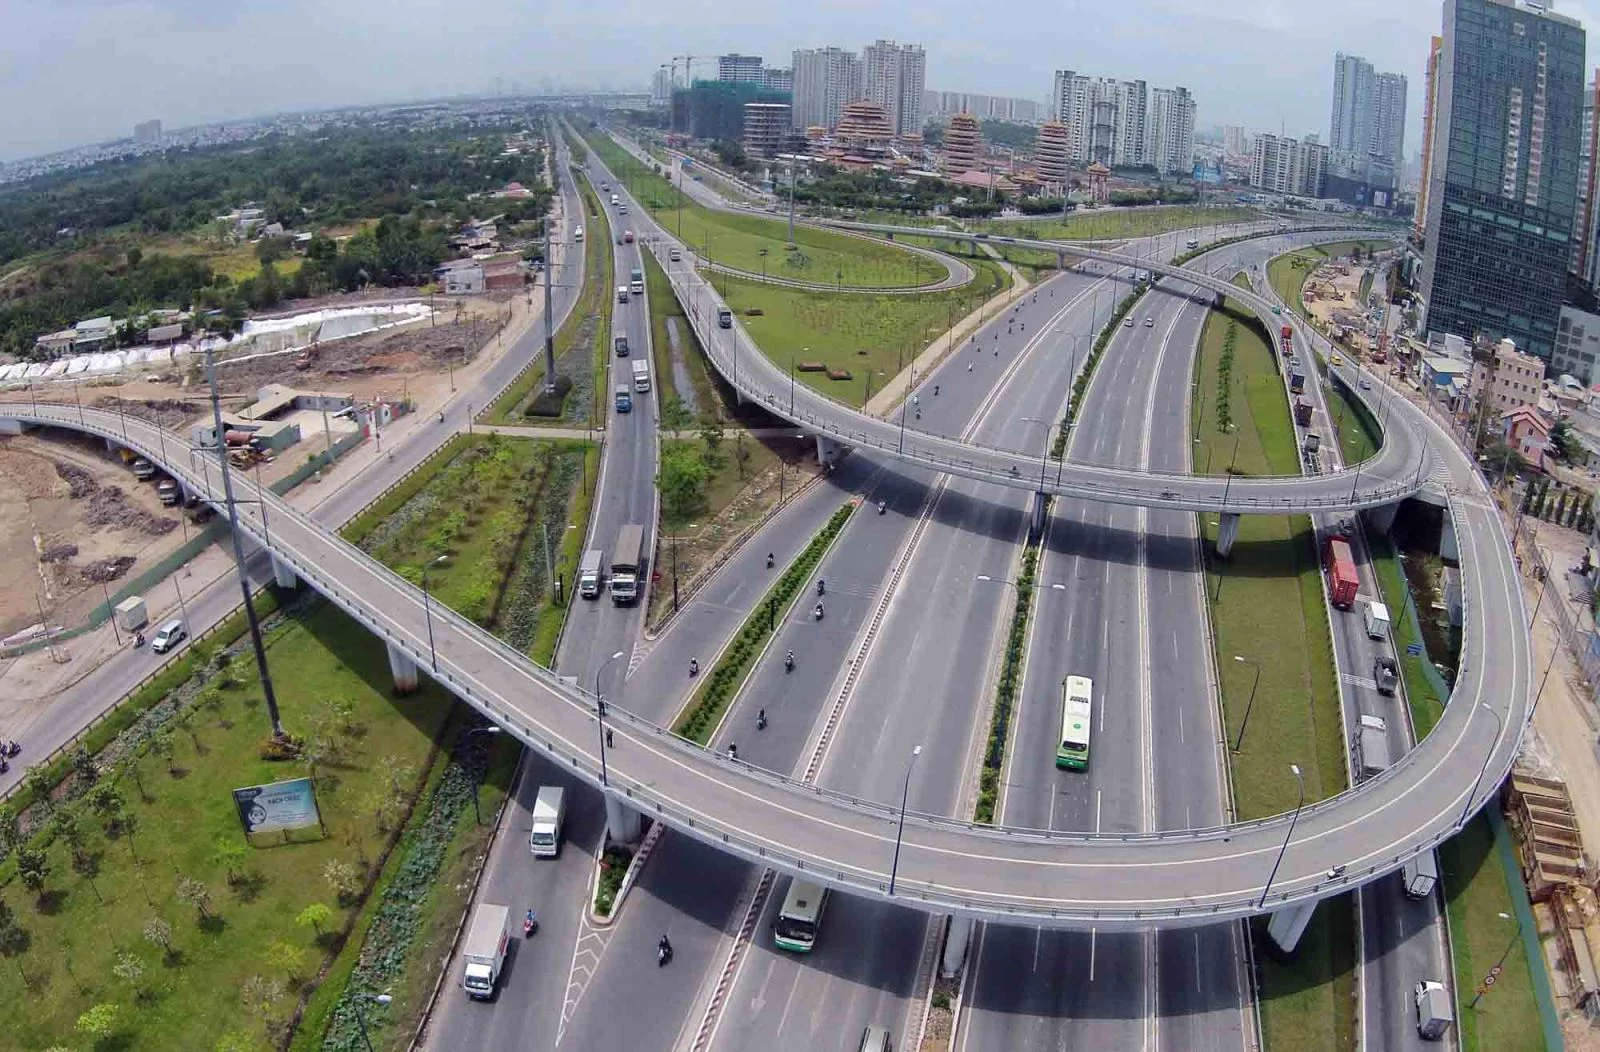
Thông tư cũng áp dụng đối với tài sản kết cấu hạ tầng văn hóa, thể thao, du lịch; hạ tầng đô thị; hạ tầng kỹ thuật bảo vệ môi trường; hạ tầng đê điều; cảng cá, khu neo đậu, khu tránh trú bão và các loại tài sản kết cấu hạ tầng khác theo quy định của pháp luật.
Đối với đất, bao gồm đất có mặt nước gắn với hạng mục, công trình kết cấu hạ tầng, Thông tư phân định cụ thể việc xác định nguyên giá, thay đổi nguyên giá quyền sử dụng đất theo từng trường hợp.
Theo đó, trường hợp đất gắn với công trình kết cấu hạ tầng mà đối tượng quản lý tài sản được Nhà nước giao đất, cho thuê đất theo quy định của pháp luật về đất đai để quản lý, sử dụng thì việc xác định nguyên giá, thay đổi nguyên giá quyền sử dụng đất thực hiện theo Thông tư số 141/2025/TT-BTC ngày 31/12/2025 của Bộ trưởng Bộ Tài chính. Trường hợp này không thực hiện tính hao mòn, trích khấu hao tài sản.
Đối với đất gắn với công trình kết cấu hạ tầng không thuộc trường hợp nêu trên, đối tượng quản lý tài sản không phải xác định nguyên giá, thay đổi nguyên giá quyền sử dụng đất, tính hao mòn hoặc trích khấu hao tài sản.
Đáng chú ý, đối với tài sản kết cấu hạ tầng đặc thù đáp ứng điều kiện quy định tại điểm e khoản 3 Điều 12 Nghị định số 178/2026/NĐ-CP, Thông tư quy định nguyên giá của tài sản được quy ước là 1 đồng, không áp dụng việc thay đổi nguyên giá theo quy định tại Điều 7 của Thông tư.
Đối tượng quản lý tài sản có trách nhiệm theo dõi tài sản trên Thuyết minh báo cáo tài chính theo quy định của pháp luật về kế toán; hạch toán riêng phần giá trị đầu tư nâng cấp, mở rộng tài sản theo dự án sử dụng vốn nhà nước được cấp có thẩm quyền phê duyệt, nếu có. Những tài sản này không thực hiện tính hao mòn, trích khấu hao.
Bộ quản lý chuyên ngành quyết định cụ thể tài sản kết cấu hạ tầng đặc thù thuộc phạm vi quản lý nhà nước về hạ tầng của mình theo quy định tại Nghị định số 178/2026/NĐ-CP.
Thông tư số 151/2026/TT-BTC quy định tài sản kết cấu hạ tầng phải được lập hồ sơ để quản lý chặt chẽ cả về hiện vật và giá trị theo quy định của pháp luật về quản lý, sử dụng tài sản công và các quy định có liên quan.
Các chỉ tiêu về nguyên giá, hao mòn, khấu hao và giá trị còn lại của tài sản được xác định bằng số nguyên. Trường hợp kết quả xác định là số thập phân thì thực hiện làm tròn theo quy định về sử dụng đơn vị tiền tệ rút gọn tại pháp luật về kế toán.
Mỗi tài sản kết cấu hạ tầng thuộc phạm vi quy định tại Điều 4 của Thông tư là một đối tượng ghi sổ kế toán. Việc kế toán phải phản ánh đầy đủ thông tin về nguyên giá, hao mòn, khấu hao và giá trị còn lại của tài sản.
Đối với tài sản kết cấu hạ tầng không còn nhu cầu sử dụng nhưng chưa tính đủ hao mòn hoặc chưa khấu hao hết giá trị, đối tượng quản lý tài sản phải tiếp tục quản lý, theo dõi, bảo quản và tính hao mòn theo quy định cho đến khi tài sản được xử lý; không phải trích khấu hao.
Trường hợp tài sản đã tính đủ hao mòn hoặc đã khấu hao hết giá trị nhưng vẫn tiếp tục sử dụng được, đối tượng quản lý tài sản phải tiếp tục quản lý, sử dụng, theo dõi và bảo quản theo quy định hiện hành, không phải tính hao mòn hoặc trích khấu hao.
Tuy nhiên, nếu tài sản đã tính đủ hao mòn hoặc khấu hao hết giá trị nhưng sau đó thuộc trường hợp thay đổi nguyên giá theo Điều 7 của Thông tư thì phải thực hiện tính hao mòn, trích khấu hao đối với thời gian sử dụng còn lại, nếu có, sau khi thay đổi nguyên giá.
Quy định trách nhiệm quản lý khi chuyển nhượng, cho thuê quyền khai thác tài sản
Thông tư cũng quy định cụ thể trách nhiệm của đối tượng quản lý tài sản kết cấu hạ tầng trong các trường hợp chuyển nhượng quyền thu phí, cho thuê quyền khai thác, chuyển nhượng có thời hạn quyền khai thác hoặc sử dụng tài sản tham gia dự án đầu tư theo phương thức đối tác công tư.
Đối với trường hợp chuyển nhượng quyền thu phí sử dụng tài sản hoặc cho thuê quyền khai thác tài sản, đối tượng quản lý tài sản tiếp tục thực hiện quản lý, theo dõi và tính hao mòn tài sản trong thời gian chuyển nhượng quyền thu phí, cho thuê quyền khai thác; không phải trích khấu hao trong thời gian này.
Trường hợp chuyển nhượng có thời hạn quyền khai thác tài sản kết cấu hạ tầng hoặc áp dụng phương thức khai thác khác theo pháp luật chuyên ngành mà phải chuyển giao quyền khai thác cho đối tượng khác, bên chuyển nhượng hoặc bên chuyển giao có trách nhiệm kiểm tra, giám sát việc thực hiện nghĩa vụ của bên nhận theo quy định của pháp luật và hợp đồng.
Trong thời gian chuyển nhượng hoặc chuyển giao quyền khai thác, đối tượng quản lý tài sản không thực hiện tính hao mòn, trích khấu hao nhưng phải tiếp tục theo dõi nguyên giá tài sản đã hạch toán tại thời điểm chuyển nhượng, đồng thời theo dõi trên Thuyết minh báo cáo tài chính.
Khi hết thời hạn chuyển nhượng hoặc chuyển giao quyền khai thác, kể cả trường hợp hợp đồng chấm dứt trước hạn, đối tượng quản lý tài sản tiếp nhận lại tài sản để tiếp tục quản lý, tính hao mòn, trích khấu hao theo quy định. Việc xác định lại nguyên giá, giá trị còn lại thực hiện theo Nghị định số 178/2026/NĐ-CP và Thông tư số 151/2026/TT-BTC.
Đối với trường hợp sử dụng tài sản kết cấu hạ tầng hiện có để tham gia dự án đầu tư theo phương thức đối tác công tư (PPP), trong thời gian bàn giao tài sản cho nhà đầu tư thực hiện dự án, đối tượng quản lý tài sản có trách nhiệm theo dõi, báo cáo phần tài sản được sử dụng để tham gia dự án.
Trong thời gian này, đối tượng quản lý tài sản không thực hiện tính hao mòn, trích khấu hao nhưng vẫn phải theo dõi nguyên giá đã hạch toán tại thời điểm bàn giao và phản ánh trên Thuyết minh báo cáo tài chính.
Khi nhà đầu tư chuyển giao tài sản cho cơ quan nhà nước có thẩm quyền, đối tượng quản lý tài sản tiếp nhận lại để thực hiện quản lý, tính hao mòn, trích khấu hao và xác định lại nguyên giá, giá trị còn lại theo quy định.
Đối với trường hợp sử dụng một phần tài sản kết cấu hạ tầng để khai thác hỗn hợp hoặc sử dụng vào mục đích quy định tại điểm d khoản 4 Điều 16 Nghị định số 178/2026/NĐ-CP, bên có tài sản tiếp tục quản lý, theo dõi, tính hao mòn và trích khấu hao đối với phần tài sản đó theo quy định.
Trường hợp xử lý một phần tài sản kết cấu hạ tầng, giá trị của phần tài sản được xử lý, bao gồm nguyên giá và giá trị còn lại, được xác định trên cơ sở phân bổ giá trị toàn bộ tài sản theo các tiêu chí phù hợp như số lượng, khối lượng, chiều dài, diện tích hoặc tiêu chí khác để trình cấp có thẩm quyền quyết định và tổ chức xử lý.
Quy định chặt chẽ việc xác định, đánh giá lại giá trị tài sản
Một nội dung đáng chú ý khác của Thông tư số 151/2026/TT-BTC là quy định về xác định giá trị, đánh giá lại giá trị và thời gian sử dụng để tính hao mòn, trích khấu hao còn lại của tài sản kết cấu hạ tầng.
Trường hợp đối tượng quản lý tài sản hoặc cơ quan, tổ chức, đơn vị được giao lập phương án xử lý tài sản thuê doanh nghiệp thẩm định giá thì việc sử dụng chứng thư thẩm định giá, báo cáo thẩm định giá phải tuân thủ pháp luật về giá và các quy định liên quan.
Trường hợp thành lập Hội đồng để xác định hoặc đánh giá lại giá trị tài sản, thời gian sử dụng còn lại, đối tượng quản lý tài sản hoặc cơ quan, tổ chức, đơn vị được giao nhiệm vụ lập phương án xử lý phải chịu trách nhiệm trước pháp luật về việc thành lập và kết quả xác định, đánh giá lại của Hội đồng.
Theo quy định, Hội đồng phải có tối thiểu 3 thành viên của đối tượng quản lý tài sản hoặc cơ quan, tổ chức, đơn vị được giao nhiệm vụ lập phương án xử lý tài sản. Chủ tịch Hội đồng là người đứng đầu hoặc người được ủy quyền; các thành viên gồm đại diện bộ phận chuyên môn liên quan và đại diện cơ quan, đơn vị khác nếu cần thiết.
Trong trường hợp cần thiết, Hội đồng có thể thuê tổ chức có chức năng tư vấn về giá để hỗ trợ xác định giá trị tài sản.
Việc xác định giá trị được thực hiện trên cơ sở khảo sát thị trường, thu thập thông tin về tài sản cùng loại hoặc tương tự; tham khảo giá do cơ quan nhà nước có thẩm quyền quy định, quyết định, giá do doanh nghiệp thẩm định giá cung cấp, hồ sơ tài sản và các nguồn thông tin phù hợp khác.
Hội đồng làm việc theo nguyên tắc tập thể. Phiên họp chỉ được tiến hành khi có ít nhất hai phần ba số thành viên tham dự. Trường hợp Hội đồng có 3 thành viên thì phải có mặt đầy đủ cả 3 người.
Kết luận của Hội đồng được xác định theo ý kiến đa số, bao gồm ý kiến biểu quyết của thành viên tham dự và ý kiến bằng văn bản của thành viên vắng mặt. Trường hợp số ý kiến ngang nhau, ý kiến của phía có biểu quyết của Chủ tịch Hội đồng là ý kiến quyết định.
Thành viên Hội đồng có quyền bảo lưu ý kiến nếu không đồng ý với kết luận và ý kiến bảo lưu phải được ghi trong biên bản.
Toàn bộ quá trình xác định, đánh giá lại giá trị tài sản và thời gian sử dụng còn lại phải được lập biên bản đầy đủ, trung thực, lưu trong hồ sơ theo quy định. Hội đồng chấm dứt hoạt động sau khi hoàn thành nhiệm vụ được giao tại quyết định thành lập.
Về trách nhiệm quản lý, Thông tư yêu cầu các đối tượng được giao quản lý tài sản kết cấu hạ tầng thực hiện kế toán đối với toàn bộ tài sản theo quy định của pháp luật về kế toán; báo cáo tình hình tăng, giảm, tính hao mòn và trích khấu hao tài sản. Đặc biệt, số liệu tài sản kết cấu hạ tầng trên sổ kế toán phải thống nhất với số liệu báo cáo trong Cơ sở dữ liệu về tài sản kết cấu hạ tầng. Các đối tượng quản lý tài sản phải thực hiện kiểm kê định kỳ hằng năm, tổng kiểm kê theo quyết định của cơ quan, người có thẩm quyền và điều chỉnh số liệu kế toán khi phát sinh chênh lệch qua kiểm kê. |
