

Nhìn ra thế giới
Thị trường tài chính Mỹ vẫn đặt cược vào khả năng FED tăng lãi suất tháng 12
Ngân hàng Dự trữ Liên bang Mỹ (FED) giữ nguyên lãi suất trong tháng 10 nhưng thị trường vẫn nghiêng về khả năng cơ quan này tăng lãi suất trở lại vào cuối năm.
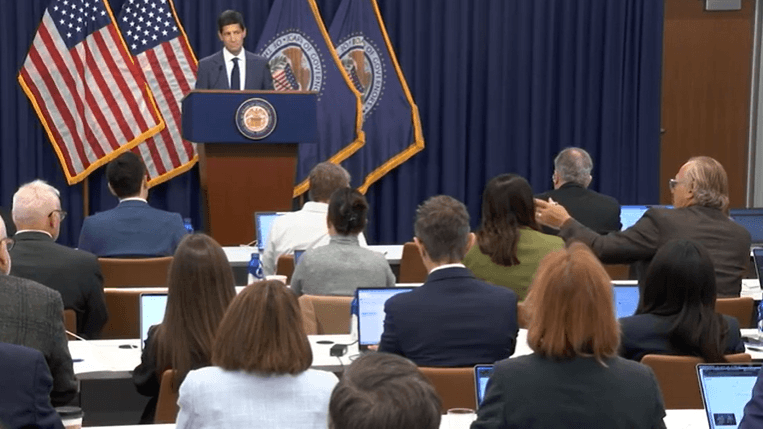
Toàn cảnh buổi họp báo của Fed sau quyết định giữ nguyên lãi suất điều hành trong khoảng 3,75–4%. Nguồn: Federalreserve.gov
Kỳ vọng lãi suất tăng trở lại
Theo công cụ FEDWatch của CME Group, thị trường kỳ vọng khả năng FED tăng lãi suất thêm 0,25% trong tháng 12 ở mức khoảng 78,4%, tăng từ 76,1% một tuần trước đó. Kỳ vọng này cho thấy quyết định giữ nguyên lãi suất trong cuộc họp tháng 10 chưa làm giảm đáng kể khả năng FED tiếp tục thắt chặt chính sách tiền tệ.
Theo Reuters ghi nhận giới đầu tư vẫn chia rẽ về bước đi tiếp theo của FED. Một bộ phận cho rằng lạm phát còn cao và nền kinh tế Mỹ vẫn đủ sức chống chịu, tạo dư địa để tăng lãi suất. Ở chiều ngược lại, việc tiếp tục nâng lãi suất có thể làm gia tăng sức ép lên hoạt động kinh tế và thị trường tín dụng.
Ông Tom Graff, Giám đốc đầu tư tại Facet, cho rằng FED có thể đã bỏ lỡ cơ hội tăng lãi suất ngay trong tháng 10 khi áp lực lạm phát chưa giảm rõ rệt. Theo ông, việc trì hoãn hành động có thể khiến khả năng tăng lãi suất trong tháng 12 trở nên đáng chú ý hơn.
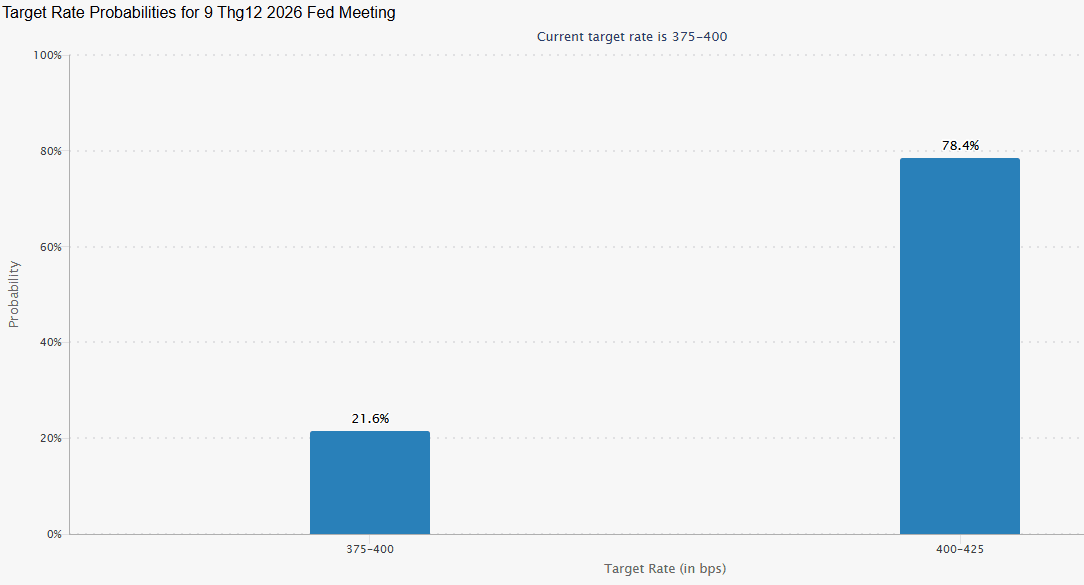
FedWatch dự báo xác suất FED tăng lãi suất thêm 0,25% trong tháng 12 ở mức 78,4%. Nguồn CME Group
Trong khi đó, ông Ronald Gestiehr, Giám đốc quản lý tài sản tại Luttner Financial đánh giá việc giữ nguyên lãi suất là lựa chọn phù hợp khi nền kinh tế vẫn có sức chống chịu, nhưng rủi ro lạm phát và giá năng lượng chưa thể xem nhẹ. FED cần cân nhắc giữa yêu cầu kiểm soát giá cả và nguy cơ chính sách tiền tệ quá chặt gây sức ép lên người tiêu dùng, doanh nghiệp.
Những quan điểm khác nhau này cho thấy thị trường đang tập trung vào thời điểm FED có thể hành động tiếp, thay vì chỉ nhìn vào quyết định giữ nguyên lãi suất trong tháng 10. Các số liệu về lạm phát, việc làm và tăng trưởng sắp tới sẽ có ý nghĩa quan trọng đối với kỳ vọng chính sách trong tháng 12.
Chứng khoán, trái phiếu và USD phản ứng trái chiều
Phản ứng của thị trường sau cuộc họp FED không đồng nhất giữa các nhóm tài sản. Chứng khoán Mỹ tăng nhẹ, với S&P 500 và Nasdaq Composite cùng tăng khoảng 0,2%. Trong khi đó, chỉ số USD giảm khoảng 0,2%.
Trên thị trường trái phiếu Chính phủ Mỹ, lợi suất kỳ hạn 2 năm giảm 3,8 điểm cơ bản xuống 4,7%, nhưng lợi suất kỳ hạn 10 năm tăng 5 điểm cơ bản lên 5,042% và kỳ hạn 30 năm tăng 6 điểm cơ bản lên 5,367%, theo số liệu Reuters ghi nhận tại thời điểm đó.
Sự khác biệt giữa lợi suất ngắn hạn và dài hạn cho thấy thị trường đang đánh giá các yếu tố tác động đến lãi suất theo những cách khác nhau. Lợi suất kỳ hạn ngắn nhạy cảm với kỳ vọng về các quyết định sắp tới của FED, trong khi lợi suất dài hạn còn chịu ảnh hưởng từ triển vọng lạm phát, tăng trưởng và nhu cầu nắm giữ trái phiếu.
Đối với đồng USD, mức giảm sau cuộc họp phản ánh việc FED chưa đưa ra tín hiệu đủ rõ về bước đi tiếp theo. Tuy nhiên, phản ứng trong 1 phiên chưa đủ để xác lập xu hướng của đồng bạc xanh. Nếu dữ liệu kinh tế Mỹ tiếp tục tích cực và lạm phát dai dẳng, kỳ vọng lãi suất cao hơn có thể hỗ trợ USD. Ngược lại, các số liệu cho thấy kinh tế giảm tốc có thể khiến thị trường điều chỉnh dự báo.
Bà Karen Manna, chiến lược gia đầu tư trái phiếu tại FEDerated Hermes nhận định việc giữ nguyên lãi suất mới chỉ trì hoãn tranh luận về chính sách, thay vì giải quyết dứt điểm những bất đồng. Theo đó, các dữ liệu kinh tế sắp tới và cuộc họp tháng 12 sẽ là cơ sở để thị trường đánh giá rõ hơn hướng đi của FED.
Trong ngắn hạn, kỳ vọng FED tăng lãi suất trở lại có thể tiếp tục chi phối thị trường trái phiếu và ngoại hối, đồng thời ảnh hưởng đến định giá cổ phiếu. Tuy nhiên, mức độ tác động sẽ phụ thuộc vào việc dữ liệu thực tế có củng cố hay làm suy yếu kịch bản tăng lãi suất hay không. Vì vậy, nhà đầu tư sẽ cần theo dõi đồng thời các chỉ báo lạm phát, việc làm và tăng trưởng trước khi đưa ra đánh giá chắc chắn hơn về chính sách tiền tệ Mỹ.
