

 |
| Nhà đầu tư trên thị trường chứng khoán đang chờ cơ hội mới từ dòng tiền. |
Kỳ vọng nâng hạng và bài toán dòng tiền
Nhìn lại diễn biến từ tháng 7 đến tháng 10/2026, thị trường chứng khoán đã trải qua một nhịp hồi phục đáng kể, trước khi quay lại trạng thái điều chỉnh và thận trọng. Đáng chú ý, những thông tin tích cực về nâng hạng và kết quả kinh doanh không đủ giữ đà tăng khi sức mua suy yếu, trong khi áp lực bán ròng của nhà đầu tư nước ngoài ngày càng lớn.
Tháng 7, VN-Index giảm 6,7%, nhưng nhanh chóng phục hồi 5,6% trong tháng 8, đóng cửa ngày 28/8 tại 1.832,12 điểm. Dù chỉ số lấy lại phần lớn điểm số đã mất, giá trị giao dịch bình quân tháng 8 chỉ đạt 14.148 tỷ đồng/phiên, giảm 1,8% so với tháng trước. Diễn biến này cho thấy, nhịp hồi phục chưa thực sự được củng cố bằng sự gia tăng của dòng tiền. Sức mua trong nước có cải thiện vào nửa cuối tháng, song chủ yếu luân chuyển ở nhóm cổ phiếu vốn hóa lớn, gắn với kỳ vọng nâng hạng, hơn là một làn sóng giải ngân mới trên diện rộng.
Tháng 8 cũng là thời điểm thị trường đón nhận những thông tin có ý nghĩa dài hạn. Lợi nhuận toàn thị trường trên HOSE trong quý II tăng 45,8% so với cùng kỳ. Ngày 21/8, FTSE Russell công bố danh mục 27 cổ phiếu Việt Nam được đưa vào bộ chỉ số FTSE Global Equity Index Series (GEIS), có hiệu lực từ ngày 21/9/2026. Đây là bước tiến quan trọng trong lộ trình nâng hạng, mở ra triển vọng tiếp cận các dòng vốn đầu tư quốc tế và cải thiện vị thế của thị trường Việt Nam trong hệ thống chỉ số toàn cầu.
Tuy nhiên, kỳ vọng dài hạn không đồng nghĩa với sức mua sẽ lập tức cải thiện trong ngắn hạn. Tháng 9, VN-Index giảm 3,47%; đà điều chỉnh lan rộng ở các nhóm vốn hóa, với VNMID giảm 6,5%, VN30 giảm 3,84% và VNSML giảm 2,19%. Khối ngoại bán ròng 4.830 tỷ đồng trên HOSE, đưa giá trị bán ròng lũy kế từ đầu năm lên 97.882 tỷ đồng. Cùng với đó, giá trị giao dịch bình quân quý III đạt 18.590 tỷ đồng/phiên, giảm 23,2% so với quý II.
Sang tháng 10, áp lực chưa được giải tỏa. VN-Index đóng cửa tại 1.741,62 điểm, giảm 1,53% so với cuối tháng trước. Giá trị giao dịch bình quân đạt hơn 15.602 tỷ đồng/ngày, giảm 4,93%, trong khi khối ngoại tiếp tục bán ròng gần 23.706 tỷ đồng trên HOSE. Sự phân hóa giữa các nhóm ngành cũng ngày càng rõ: công nghệ thông tin giảm 15,9%, năng lượng giảm 8%, tài chính giảm 3,55%; trong khi chăm sóc sức khỏe tăng 4,61%, vật liệu xây dựng tăng 3,04% và bất động sản tăng 1,85%.
Điều đáng chú ý không chỉ nằm ở việc chỉ số giảm điểm, mà ở sự thiếu đồng thuận giữa các yếu tố từng được kỳ vọng sẽ nâng đỡ thị trường. Câu chuyện nâng hạng vẫn mở ra triển vọng tích cực, nhưng dòng vốn quốc tế chưa thể bù đắp ngay áp lực bán ròng; kết quả kinh doanh cải thiện cũng chưa đủ tạo nên sức mua lan tỏa. Thị trường vì thế đang cần một động lực gần hơn, trực tiếp hơn: sự trở lại của dòng tiền trong nước và khả năng hấp thụ vốn của các nhóm cổ phiếu.
Kinh tế tăng trưởng, chứng khoán vẫn dè dặt
Một điểm đáng suy ngẫm trong tháng 10 là sự trái chiều giữa bức tranh kinh tế và diễn biến trên thị trường chứng khoán. GDP quý III/2026 tăng 9,95% so với cùng kỳ, đưa mức tăng trưởng chín tháng lên 9,01%. Đây là nền tảng tích cực cho hoạt động sản xuất, kinh doanh và triển vọng lợi nhuận doanh nghiệp. Thế nhưng, VN-Index vẫn giảm điểm, thanh khoản suy yếu, còn nhà đầu tư nước ngoài tiếp tục bán ròng với quy mô lớn.
| Sau giai đoạn điều chỉnh, mặt bằng định giá đã trở nên dễ chịu hơn, tạo dư địa nhất định cho thị trường nếu triển vọng lợi nhuận và điều kiện dòng tiền chuyển biến thuận lợi. |
Sự lệch pha này cho thấy tăng trưởng kinh tế và diễn biến thị trường cổ phiếu không phải lúc nào cũng song hành. Một nền kinh tế tăng trưởng cao tạo điều kiện thuận lợi cho doanh nghiệp, nhưng để chuyển hóa thành sức hấp dẫn trên thị trường, nhà đầu tư còn phải nhìn thấy triển vọng tăng trưởng cụ thể ở từng ngành, từng doanh nghiệp, cũng như khả năng duy trì lợi nhuận trong những quý tiếp theo. Chi phí vốn, lãi suất và triển vọng dòng tiền cũng là những yếu tố ảnh hưởng trực tiếp đến quyết định giải ngân.
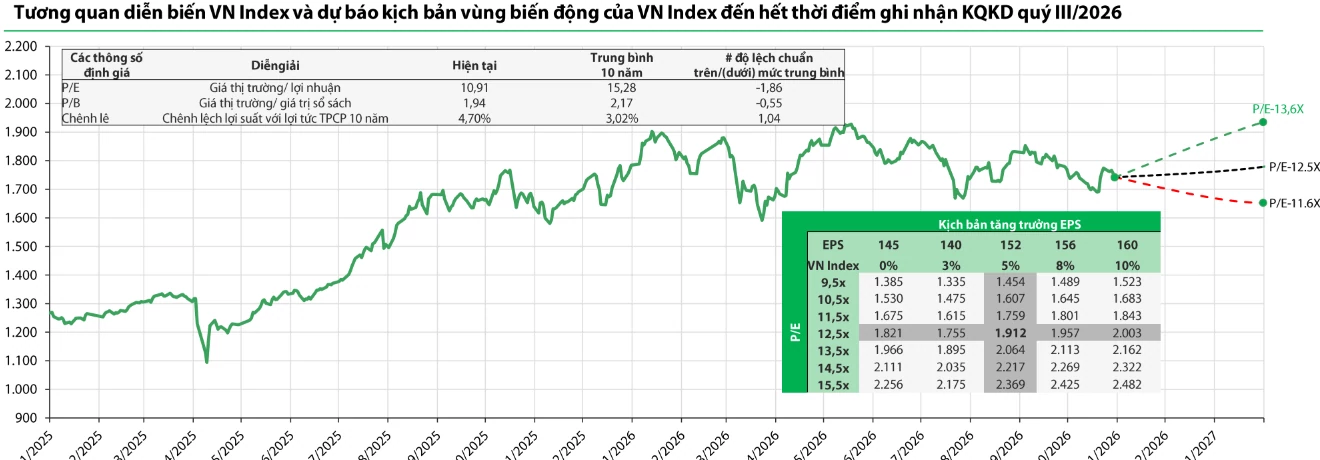
Ở góc độ định giá, thị trường đang có một điểm tựa đáng kể. Tại ngày 31/10/2026, P/E của VN-Index ở mức 10,91 lần, thấp hơn nhiều so với bình quân 10 năm là 15,28 lần; P/B đạt 1,94 lần, so với mức bình quân 2,17 lần. Sau giai đoạn điều chỉnh, mặt bằng định giá đã trở nên dễ chịu hơn, tạo dư địa nhất định cho thị trường nếu triển vọng lợi nhuận và điều kiện dòng tiền chuyển biến thuận lợi.
Nhưng định giá thấp không tự động đồng nghĩa với cơ hội tăng giá. Khi tâm lý nhà đầu tư còn dè dặt và thanh khoản chưa phục hồi, mức P/E thấp có thể phản ánh cả sự thận trọng trước triển vọng lợi nhuận, chứ không đơn thuần là dấu hiệu cổ phiếu đang rẻ. Điều thị trường cần lúc này là sự cải thiện đồng thời ở chất lượng tăng trưởng doanh nghiệp và sức mua, thay vì chỉ dựa vào một chỉ số định giá để kỳ vọng vào nhịp hồi phục.
Định giá mở dư địa, nhưng dòng tiền mới là phép thử
Hai tháng cuối năm mở ra cơ hội để thị trường tìm lại trạng thái cân bằng, nhất là khi mặt bằng định giá đã điều chỉnh và triển vọng lợi nhuận quý IV được kỳ vọng cải thiện. Theo kịch bản dự báo của Chứng khoán Rồng Việt, VN-Index có thể dao động trong vùng 1.759–2.064 điểm trong ba tháng tới, tương ứng biên độ 0–18,5% so với mức đóng cửa ngày 30/10/2026. Kịch bản này dựa trên EPS ước tính khoảng 152 đồng vào cuối quý IV/2026 và P/E mục tiêu 11,5–13,5 lần.
Về triển vọng doanh nghiệp, lợi nhuận toàn thị trường quý IV/2026 được dự báo tăng khoảng 24% so với cùng kỳ. Nhóm phi tài chính và bảo hiểm được kỳ vọng đóng góp động lực tăng trưởng mới, trong khi ngân hàng tiếp tục duy trì mức tăng trưởng ổn định. Nếu những dự báo này được hiện thực hóa, lợi nhuận doanh nghiệp sẽ là cơ sở quan trọng để cải thiện định giá và củng cố niềm tin của nhà đầu tư.
|
| Nguồn: Bloomberg, Chứng khoán Rồng Việt tổng hợp. Dữ liệu ngày 31/10/2026. |
Dù vậy, cần nhìn nhận thận trọng rằng vùng điểm dự báo nói trên được xây dựng cho ba tháng, không phải một cam kết về diễn biến của VN-Index riêng trong tháng 11 và tháng 12. Thị trường vẫn phải đối mặt với những biến số bên ngoài như chính sách tiền tệ của Fed, lợi suất trái phiếu Chính phủ Mỹ và bất ổn địa chính trị. Trong nước, diễn biến lãi suất và nhu cầu vốn của nền kinh tế có thể ảnh hưởng đến chi phí tài chính cũng như khả năng mở rộng hoạt động của doanh nghiệp.
Áp lực giá cả cũng là yếu tố không thể bỏ qua. CPI tháng 10/2026 tăng 5,09% so với cùng kỳ, chủ yếu do nhóm năng lượng, nhà ở và thực phẩm. Nếu mặt bằng giá tiếp tục chịu sức ép, dư địa điều hành chính sách tiền tệ và chi phí vốn của doanh nghiệp có thể trở thành những vấn đề được thị trường quan tâm nhiều hơn trong giai đoạn cuối năm.
Như vậy, thị trường đang có những cơ sở nhất định để kỳ vọng vào một nhịp hồi phục: định giá thấp hơn bình quân dài hạn, nền kinh tế duy trì tốc độ tăng trưởng cao và lợi nhuận doanh nghiệp được dự báo cải thiện. Nhưng giữa triển vọng và diễn biến thực tế vẫn còn một khoảng cách. Để thu hẹp khoảng cách ấy, thị trường cần thanh khoản cải thiện, sức mua trở lại và dòng tiền không chỉ tập trung ở một vài cổ phiếu vốn hóa lớn mà lan tỏa rộng hơn giữa các nhóm ngành.
Sau những tháng điều chỉnh, điều nhà đầu tư chờ đợi không đơn thuần là một mốc điểm số mới. Quan trọng hơn là dấu hiệu cho thấy dòng tiền đã thực sự quay lại, đủ sức hấp thụ áp lực bán và nâng đỡ mặt bằng cổ phiếu. Khi đó, những câu chuyện về nâng hạng, tăng trưởng kinh tế hay lợi nhuận doanh nghiệp mới có thể cùng hội tụ thành động lực cho thị trường. Còn nếu dòng tiền vẫn đứng ngoài quan sát, những điểm tựa về định giá và triển vọng dù tích cực cũng khó tạo nên một nhịp tăng bền vững.
