

 |
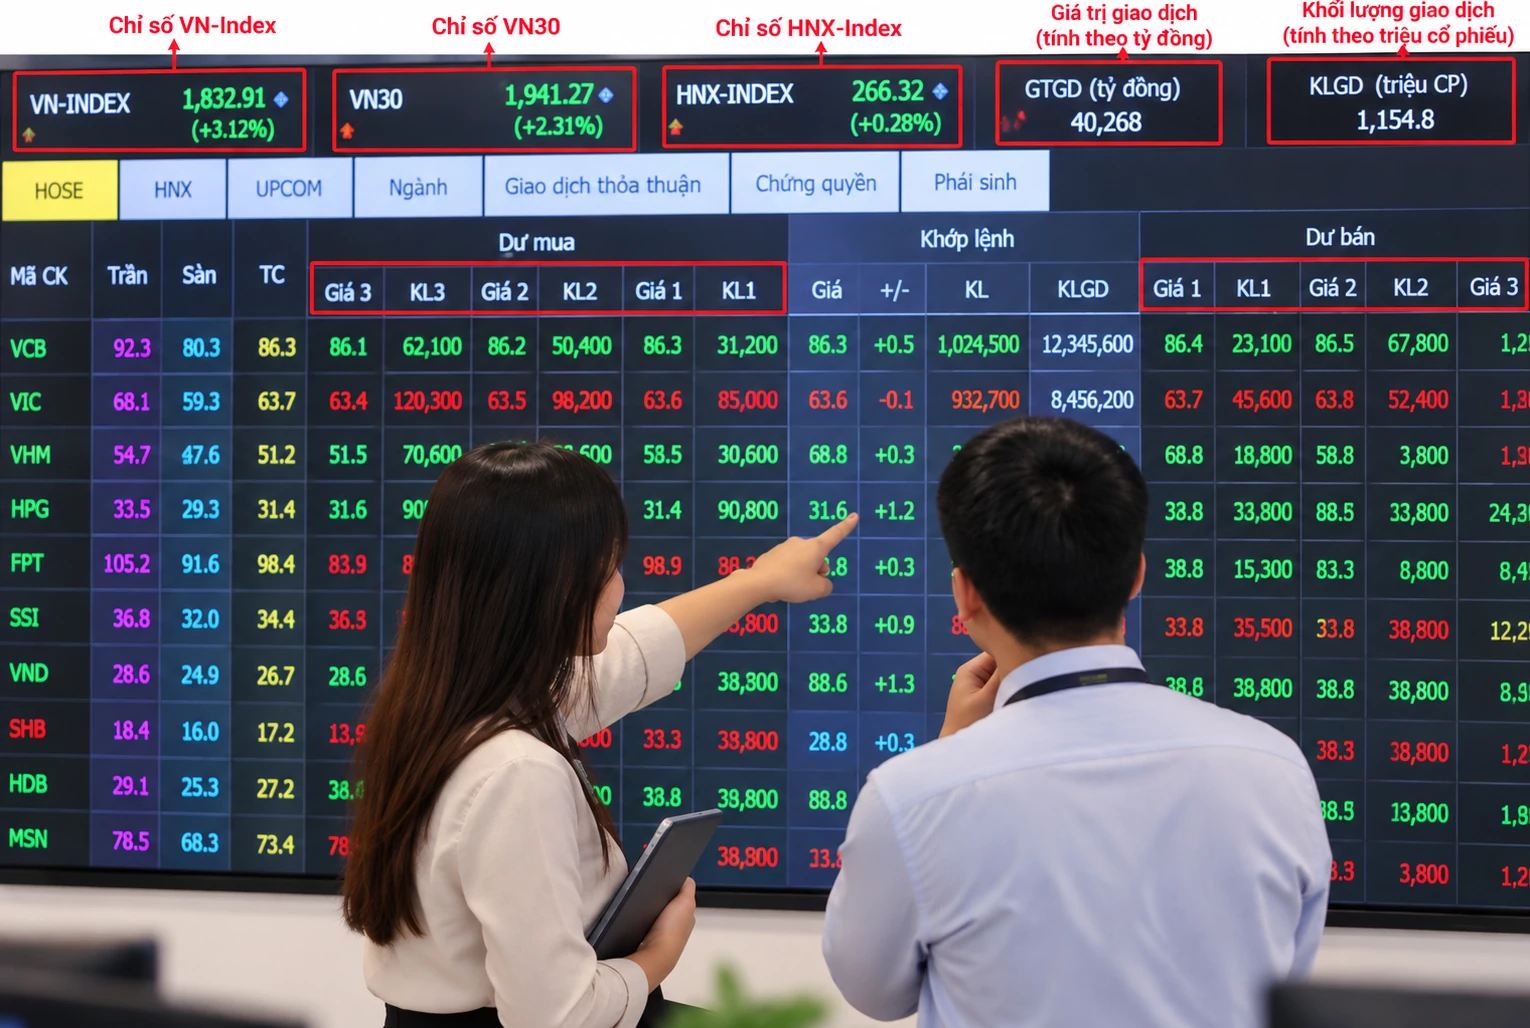
| Ảnh minh họa. |
Dòng tiền thu hẹp, thị trường phân hóa
Thị trường chứng khoán Việt Nam khép lại tháng 9 với diễn biến điều chỉnh trên diện rộng. VN-Index dừng tại 1.768,6 điểm, giảm 3,5% so với cuối tháng 8. VN30 giảm 3,8%, VN Mid giảm 6,5% và VN Small giảm 2,2%. Trên HNX, HNX-Index giảm 4,6%, HNX30 giảm 6,0%. Tính chung 9 tháng, VN-Index giảm 0,9%, trong khi VN30, VN Mid và VN Small lần lượt giảm 6,1%, 16,7% và 16,3%.
Theo báo cáo “Chiến lược thị trường tháng 10/2026” của Chứng khoán Vietcap, VN-Index từng tăng trong tuần 14–18/9, trước thời điểm thị trường chính thức được nâng hạng theo tiêu chí của FTSE Russell, nhưng sau đó giảm 2,6%, qua đó khép lại tháng 9 với mức giảm 3,5%.
Thanh khoản tiếp tục thu hẹp. Giá trị giao dịch bình quân ngày trên HoSE trong tháng 9 đạt 633,1 triệu USD, giảm 5,3% so với tháng trước; tính trên cả ba sàn đạt 682,2 triệu USD, giảm 5,1%. Đây đều là mức thấp nhất kể từ tháng 2/2025. Tính chung 9 tháng, giá trị giao dịch bình quân ngày trên cả ba sàn đạt 977 triệu USD, giảm 13,1% so với cùng kỳ.
Sự thu hẹp thanh khoản diễn ra không đồng đều giữa các nhóm ngành. Giá trị giao dịch bình quân ngày của Viễn thông giảm 34,1%, Dịch vụ tài chính giảm 22,4%, Hàng tiêu dùng giảm 18,1% và Dịch vụ tiêu dùng giảm 11,8%. Trong khi đó, Bảo hiểm tăng 56,6% và Dầu khí tăng 33,8%.
Diễn biến giá cũng cho thấy sự phân hóa. Viễn thông tăng 22,1% trong tháng 9, Dầu khí tăng 10,4% và Bảo hiểm tăng 8,9%. Ở chiều ngược lại, Dịch vụ tài chính giảm 11,4%, Công nghệ thông tin giảm 5,4%, Bất động sản giảm 5,0% và Hàng tiêu dùng giảm 4,5%.
Dòng vốn ngoại chưa cải thiện. Nhà đầu tư nước ngoài bán ròng 185,8 triệu USD trên HOSE và 4,2 triệu USD trên HNX, trong khi mua ròng 11 triệu USD trên UPCOM. Tính chung ba sàn, giá trị bán ròng trong tháng 9 đạt 179,1 triệu USD, tăng mạnh so với mức 52,2 triệu USD của tháng 8.
Nền tảng kinh tế tiếp tục tích cực
Trong khi thị trường cổ phiếu điều chỉnh, các số liệu kinh tế 9 tháng đầu năm vẫn duy trì bức tranh tăng trưởng tích cực. GDP quý III/2026 tăng 9,95% so với cùng kỳ, mức cao thứ hai kể từ năm 2011; tính chung 9 tháng, GDP tăng 9,01%, cũng là mức cao thứ hai kể từ năm 2011. Động lực tăng trưởng được duy trì ở cả ba khu vực. Nông, lâm nghiệp và thủy sản tăng 4,21% trong quý III và 4,02% trong 9 tháng; công nghiệp và xây dựng tăng lần lượt 12,50% và 11,21%; dịch vụ tăng 9,54% trong quý III và 8,69% trong 9 tháng.
Hoạt động sản xuất, tiêu dùng và đầu tư tiếp tục ghi nhận kết quả tích cực. Tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng tăng 13,4% trong 9 tháng; chỉ số sản xuất công nghiệp tăng 12,3%, trong đó sản xuất, chế biến và chế tạo tăng 12,9%. FDI đăng ký tăng 76,4%, đạt 50,4 tỷ USD; FDI giải ngân tăng 12,1%, đạt 21,1 tỷ USD. Lượng khách quốc tế đạt 17,7 triệu lượt, tăng 14,5%. Giải ngân đầu tư công tăng 49,3%, đạt 657,5 nghìn tỷ đồng, tương đương 58,7% kế hoạch cả năm.
Theo các chuyên gia Vietcap, những kết quả tích cực trong 9 tháng tạo nền tảng thuận lợi cho tăng trưởng cả năm. Tuy nhiên, triển vọng thị trường tháng 10 vẫn chịu tác động từ các yếu tố bên ngoài.
Giá dầu Brent tăng 14,4% trong tháng 9 và duy trì quanh mức 100 USD/thùng trong bối cảnh tình hình địa chính trị tại Trung Đông diễn biến phức tạp. Lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 10 năm chốt tháng ở mức 5,29%, cao nhất kể từ tháng 4/2002. Theo các chuyên gia Vietcap, đây là những thách thức không nhỏ đối với việc kiểm soát lạm phát và tạo dư địa để hạ nhiệt mặt bằng lãi suất trong nước cũng như kỳ vọng đảo chiều xu hướng bán ròng của khối ngoại trong ngắn hạn
Bài toán cân bằng thị trường
Sau khi rơi xuống dưới MA20 từ ngày 21/9, VN-Index tiếp tục vận động trong xu hướng giảm ngắn hạn. Đường MA20 hướng xuống và trở thành kháng cự ngắn hạn. Trong nhịp điều chỉnh tháng 9, chỉ số lần lượt đi qua MA200 tại 1.795 điểm và MA50 tại 1.775 điểm.
Trong khi đó, vùng đáy thiết lập trong tháng 8 quanh 1.725 điểm đang là vùng hỗ trợ gần nhất. Khi VN-Index tiến gần khu vực này, lực cầu giá thấp bắt đầu gia tăng, đặc biệt được ghi nhận trong phiên 2/10.
Trên cơ sở đó, Vietcap xây dựng kịch bản cơ sở với xác suất 65%, theo đó VN-Index sẽ kiểm định vùng hỗ trợ 1.725 điểm và nỗ lực thiết lập lại trạng thái cân bằng ngắn hạn. Sau đó, chỉ số có thể hồi phục để kiểm định vùng 1.775–1.795 điểm, nơi hội tụ MA20, MA50 và MA200.
Ở kịch bản thứ hai với xác suất 35%, nếu VN-Index tiếp tục giảm xuống dưới vùng 1.725 điểm, xu hướng giảm có thể mở rộng với các vùng hỗ trợ tiếp theo tại 1.695 điểm và 1.645 điểm.
Bức tranh dòng tiền ETF trong tháng 9 cũng cho thấy sự phân hóa. FTSE ETF bị rút ròng 241,2 tỷ đồng, Fubon ETF 168,6 tỷ đồng, VanEck ETF 158,6 tỷ đồng, E1VFVN30 ETF 92 tỷ đồng và Diamond ETF 57,3 tỷ đồng. Ở chiều ngược lại, Finlead ETF ghi nhận dòng tiền vào ròng 90,1 tỷ đồng.
Trong kịch bản cơ sở, vùng 1.725 điểm là khu vực VN-Index được kỳ vọng thiết lập lại trạng thái cân bằng trước khi hồi phục và kiểm định vùng 1.775–1.795 điểm. Ngược lại, nếu vùng hỗ trợ này bị xuyên thủng, các mốc 1.695 và 1.645 điểm sẽ là những vùng hỗ trợ tiếp theo.
Bên cạnh dòng tiền và diễn biến chỉ số, Vietcap cũng đưa ra một số lựa chọn cổ phiếu cho các khung thời gian khác nhau. Ở nhóm đầu tư ngắn hạn, STB và ANV được lựa chọn trên cơ sở phân tích kỹ thuật. Trong khi đó, SAB và VVS là hai cổ phiếu nổi bật trong danh sách theo dõi của đội ngũ phân tích cơ bản Vietcap, được đánh giá có triển vọng tăng trưởng tốt trong trung và/hoặc dài hạn.
