

AI đang mở ra hướng tiếp cận mới trong phòng, chống tội phạm tài chính, giúp ngân hàng tự động hóa quy trình xác minh, giám sát giao dịch và phát hiện rủi ro sớm hơn. Tại Việt Nam, các ngân hàng cũng đẩy mạnh ứng dụng AI, Big Data để phát hiện gian lận, bảo vệ tài sản khách hàng.
Các ngân hàng châu Âu ứng dụng AI trong phòng, chống tội phạm tài chính
Trong báo cáo “Agentic AI in financial-crime prevention: Lessons from winners” (tạm dịch: Ứng dụng AI tác nhân trong phòng, chống tội phạm tài chính: Bài học từ những thành công), công bố ngày 26/10/2026, McKinsey phân tích kinh nghiệm triển khai công nghệ này tại các ngân hàng châu Âu trong giai đoạn 2025–2026. Báo cáo cho thấy, AI tác nhân có thể giúp ngân hàng xử lý công việc nhanh hơn, nhưng hiệu quả phụ thuộc vào cách tổ chức quy trình, kiểm tra kết quả và kiểm soát rủi ro.
Theo McKinsey, khoảng 10–15% nhân sự ngân hàng làm việc trong lĩnh vực xác minh thông tin khách hàng (KYC) và phòng, chống rửa tiền (AML). Riêng việc xác minh nguồn gốc tài sản và thu nhập dựa trên 6 nhóm thông tin có thể mất tới 35 giờ làm việc thủ công. Với AI tác nhân, khoảng 60 tác vụ có thể được xử lý trong 15–30 phút, qua 3 bước kiểm tra của con người, giúp giảm 30–50% thời gian xác minh.
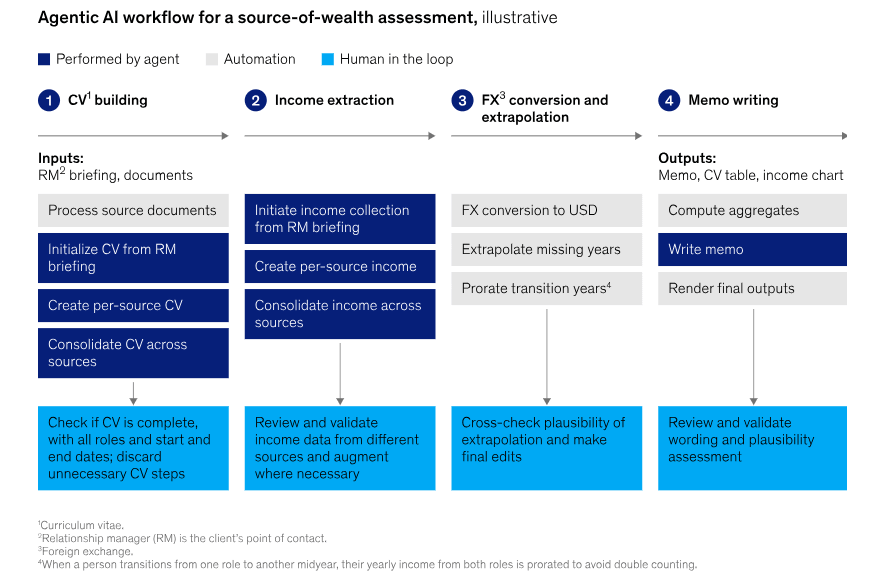
Với AI tác nhân giúp giảm 30–50% thời gian xác minh KYC & AML. Nguồn: Báo cáo Mckinsey
Một kinh nghiệm quan trọng là không nên dùng AI cho mọi công đoạn, mà cần lựa chọn công cụ phù hợp với từng loại công việc. Những việc có quy tắc rõ ràng như quy đổi tiền tệ, tính toán và tổng hợp số liệu nên sử dụng công cụ chuyên biệt.
AI tác nhân phù hợp hơn với các công việc cần đọc hiểu tài liệu, đối chiếu thông tin từ nhiều nguồn và soạn thảo báo cáo. McKinsey ghi nhận, trong một số trường hợp, cách xử lý theo quy tắc hoặc truy vấn dữ liệu trực tiếp qua hệ thống kết nối có thể nhanh và chính xác hơn để AI tự tìm kiếm, lựa chọn hướng xử lý.
Các ngân hàng châu Âu đã xây dựng nền tảng sử dụng chung cho nhiều ứng dụng, thay vì phát triển từng hệ thống riêng biệt. Ví dụ, những công cụ hỗ trợ lập báo cáo, kiểm tra thông tin và áp dụng quy định tuân thủ có thể được chuẩn hóa để sử dụng trong nhiều quy trình. Cách làm này giúp tiết kiệm thời gian, chi phí khi mở rộng ứng dụng AI.
Bên cạnh độ chính xác, ngân hàng kiểm tra tính nhất quán của kết quả. Cùng một yêu cầu, AI có thể đưa ra những câu trả lời khác nhau ở các lần xử lý. Theo các đánh giá được McKinsey đề cập, tỷ lệ kết quả nhất quán giữa các lần chạy dao động từ 72% đến 100%. Vì vậy, ngân hàng kiểm tra khả năng lặp lại kết quả, độ chính xác của dữ liệu và căn cứ của các kết luận, đặc biệt với những công việc như xác định tin tức tiêu cực có thực sự liên quan đến khách hàng hay không.
Vai trò giám sát của con người cũng cần được quy định rõ. Nhân viên phải biết mình cần kiểm tra nội dung nào, ở bước nào và dựa trên căn cứ gì. Với những công việc có rủi ro cao, AI chỉ nên đưa ra đề xuất để nhân viên xem xét và quyết định. Những tác vụ ít rủi ro hơn có thể được giao cho AI xử lý trong phạm vi cho phép, kèm cơ chế giám sát phù hợp.
Ngoài ra, ngân hàng cũng kiểm soát dữ liệu đầu vào, quyền truy cập, kết quả đầu ra và những hành động AI được phép thực hiện. Việc lưu lại quá trình xử lý cũng rất cần thiết để có thể kiểm tra, xác định nguyên nhân khi xảy ra sai sót. Theo McKinsey, rủi ro và an ninh là những trở ngại lớn khi các ngân hàng mở rộng ứng dụng AI.
McKinsey cho biết, năng suất trong các dự án triển khai mà các ngân hàng ứng dụng AI đã tăng khoảng gấp 2 lần so với ban đầu, trong khi chất lượng được duy trì hoặc cải thiện. Kết quả này cho thấy tiềm năng của AI tác nhân trong phòng, chống tội phạm tài chính. Tuy nhiên, để ứng dụng hiệu quả trên diện rộng, ngân hàng cần kết hợp công nghệ với quy trình phù hợp, sự giám sát của con người và cơ chế quản trị rủi ro chặt chẽ.
Ngân hàng Việt Nam chủ động tiếp cận xu hướng công nghệ mới
Tại Việt Nam, các ngân hàng đang đẩy mạnh ứng dụng trí tuệ nhân tạo (AI), Big Data và công nghệ phân tích giao dịch để phát hiện sớm dấu hiệu gian lận, cảnh báo nguy cơ lừa đảo và bảo vệ tài sản khách hàng. Các giải pháp được triển khai theo nhiều hướng, từ phân tích hành vi giao dịch theo thời gian thực đến xây dựng nền tảng dữ liệu và mở rộng cảnh báo trên các kênh thanh toán số.
Ví như, TPBank ứng dụng AI, Big Data và phân tích thời gian thực để nhận diện các chuỗi hành vi bất thường. Theo TPBank, đến tháng 8/2026, hệ thống đã phát cảnh báo đối với gần 52.000 giao dịch đáng ngờ, hỗ trợ ngăn chặn nguy cơ chiếm đoạt gần 300 tỷ đồng. Giải pháp kết nối với hệ thống SIMO của Ngân hàng Nhà nước và dữ liệu cảnh báo từ Cục An ninh mạng và phòng, chống tội phạm sử dụng công nghệ cao (A05), góp phần tăng khả năng nhận diện rủi ro trước khi giao dịch hoàn tất.
Tại Agribank, giải pháp AgriNotify hỗ trợ cảnh báo khách hàng trước khi chuyển tiền trên các kênh giao dịch số. Tính đến ngày 31/7/2026, hệ thống ghi nhận hơn 247.000 lượt cảnh báo, trong đó hơn 140.000 giao dịch được tạm dừng hoặc hủy bỏ, với tổng giá trị hơn 491 tỷ đồng. Giải pháp được tích hợp trên Agribank Plus, eBanking và các hệ thống kết nối đối tác, áp dụng cho cả giao dịch chuyển tiền trong hệ thống và chuyển tiền nhanh liên ngân hàng.
Trong khi đó, Vietcombank tập trung đầu tư hạ tầng dữ liệu thông qua nền tảng One Data Platform (ODP), khởi động ngày 5/8/2026 với sự tham gia của IBM, Databricks, AWS và liên danh FPT IS - TECHX. Nền tảng hướng tới chuẩn hóa quản trị dữ liệu, nâng cao năng lực phân tích và tạo cơ sở phát triển các ứng dụng AI, học máy (ML), phục vụ quản trị rủi ro, phòng, chống gian lận và cải thiện hiệu quả vận hành.
SHB mở rộng phạm vi cảnh báo tài khoản nhận tiền có dấu hiệu nghi ngờ gian lận, lừa đảo. Từ ngày 1/7/2026, tính năng được triển khai với giao dịch chuyển tiền nhanh liên ngân hàng 24/7 trên kênh trực tuyến; đến tháng 9/2026, ngân hàng tiếp tục mở rộng sang giao dịch chuyển tiền trong hệ thống trên ứng dụng SHB SAHA, Internet Banking và SHB Corporate Mobile. Cảnh báo cũng được áp dụng với giao dịch quét mã VietQR và một số lệnh chuyển tiền từ nền tảng liên kết, giúp khách hàng có thêm thông tin để kiểm tra trước khi xác nhận giao dịch.
Nam A Bank cũng triển khai tính năng cảnh báo tài khoản nhận tiền có dấu hiệu nghi ngờ gian lận, lừa đảo từ ngày 25/5/2026. Tính năng áp dụng với giao dịch chuyển tiền trong và ngoài hệ thống qua NAPAS 24/7, trên ứng dụng Open Banking và tại quầy. Dữ liệu cảnh báo được tổng hợp từ thông tin của cơ quan chức năng và hệ thống giám sát nội bộ, hỗ trợ khách hàng kiểm tra người nhận trước khi hoàn tất giao dịch.
Ở cấp độ toàn hệ thống, SIMO của Ngân hàng Nhà nước hỗ trợ các tổ chức tín dụng chia sẻ thông tin cảnh báo về tài khoản thanh toán, ví điện tử có dấu hiệu nghi ngờ gian lận. Theo số liệu công bố tại Hội thảo Smart Banking 2026, từ ngày 1/4 - 20/10/2026, hệ thống đã phát cảnh báo tới hơn 6 triệu lượt khách hàng. Trong đó, hơn 2 triệu lượt khách hàng tạm dừng hoặc hủy giao dịch sau khi nhận cảnh báo, với tổng giá trị giao dịch tương ứng hơn 7.600 tỷ đồng.
Việc triển khai các giải pháp trên cho thấy hệ thống ngân hàng Việt Nam đang chủ động ứng dụng công nghệ để nâng cao năng lực phát hiện, cảnh báo và kiểm soát rủi ro. Đây cũng là nền tảng để các ngân hàng tiếp tục phát triển những ứng dụng AI tiên tiến hơn, hướng tới tự động hóa quy trình phòng, chống tội phạm tài chính và tăng cường bảo vệ khách hàng.
